たこ先生

副業・収入アップ

その副業、詐欺かも?|SNS型投資詐欺は半年で797.9億円、前年の約2.3倍。「タスク副業」「投資グループ」を見分ける8つのサイン

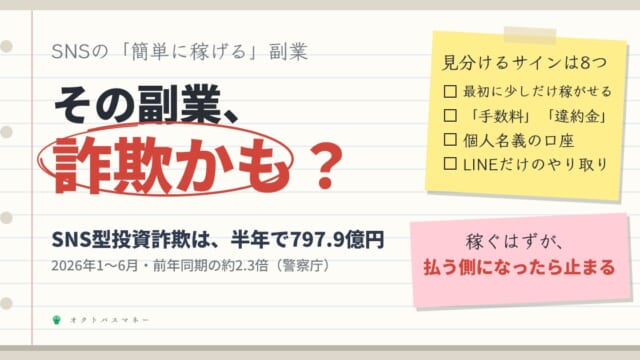
SNS型投資詐欺の被害は2026年1〜6月で797.9億円、前年同期の約2.3倍でした(警察庁)。国民生活センターは「いいねを押すだけ」のタスク副業トラブルが20〜30代で急増していると注意を呼びかけています。手口はほぼ同じで、最初に少額を稼がせてから「手数料」「違約金」「連帯責任」で大きく払わせる形。見分ける8つのサイン、被害1件を月3万円の副業で取り戻すと何年かかるか、払ってしまったときに連絡する順番(振込先の銀行・#9110・188)まで、公的機関の資料でまとめました。
投資・資産運用

オルカン高配当はどうなの?|信託報酬は普通のオルカンの約3倍。2019〜2025年の7年で、100万円は約360万円と約270万円に分かれました

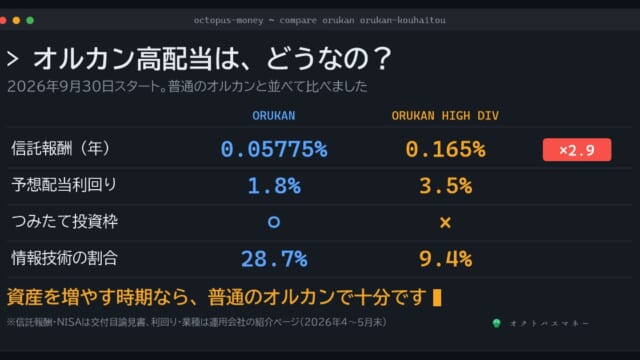
2026年9月30日に始まった「オルカン高配当」(eMAXIS 高配当全世界株式)。信託報酬は年0.165%で普通のオルカン(0.05775%)の約2.9倍、NISAは成長投資枠だけ。中身は情報技術9.4%(オルカン28.7%)で、ビッグ・テックを持ちません。2019〜2025年の7年で100万円はオルカン約360万円、高配当の指数約270万円。毎月3万円・30年の差はNISAで約46万円。資産を増やす時期なら普通のオルカンで十分、という結論と、合う人の条件まで目論見書で確かめました。
節約術

生命保険料控除は2026年分からいくら増える?|子どもがいる家は上限6万円、所得税は最大2,042円。申告書の☆欄を書かないと増えません

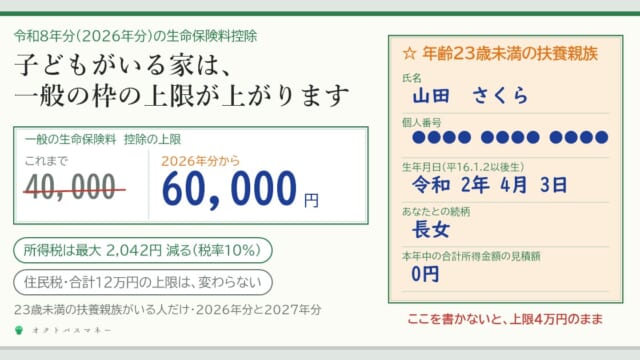
2026年分と2027年分は、23歳未満の扶養親族がいる人だけ、一般の生命保険料控除の上限が4万円から6万円に上がります。保険料が年12万円以上なら控除は2万円増え、所得税率10%の人で2,042円の減税。0歳の子も、共働きなら夫婦の両方も対象です。ただし介護医療・個人年金の枠、合計12万円の上限、住民税は変わりません。年末調整の保険料控除申告書の新しい☆欄に、子どもの氏名・マイナンバー・生年月日を書かないと増えない点まで、国税庁の資料で整理しました。
貯金・貯蓄

2027年1月から「防衛特別所得税」|給料の手取りは変わらないのに、負担が増えるのは2038年から

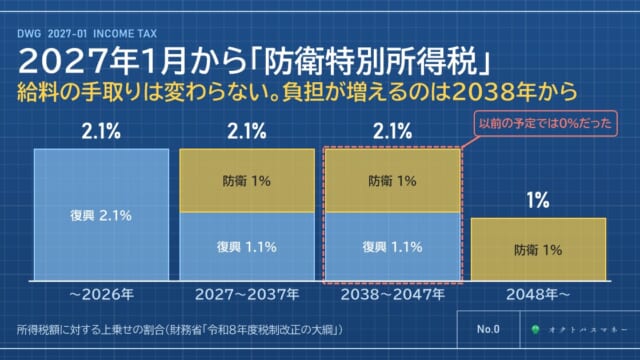
2027年1月から、所得税額の1%の「防衛特別所得税」が始まります。同時に復興特別所得税が2.1%から1.1%に下がるので、合計は2.1%のまま。2027〜2037年の給料の手取りは変わりません。ただ復興特別所得税の期間が2047年まで10年延びたため、負担が増えるのは2038年から。年収400万円で年1,188円、1,000万円で年16,054円(目安)。利子・配当の税金も2047年まで20.315%のまま。たばこ税(2027〜2029年に1本0.5円ずつ)と防衛特別法人税まで、財務省の大綱で整理しました。
貯金・貯蓄

生前贈与の「7年ルール」は2027年から伸び始めます|子2人に8年で1,760万円渡しても、相続税が減るのは63万円

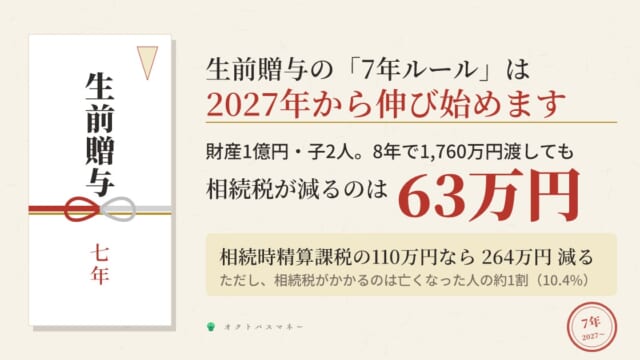
毎年110万円の生前贈与は、亡くなる前の一定期間の分が相続財産に足し戻されます。その期間が3年から7年に延び、2027年から1年ずつ伸びて2031年に7年になります。110万円以下の贈与も対象で、延びた4年分から差し引けるのは100万円だけ。財産1億円・子2人で8年間に1,760万円渡しても、相続税は770万円→707万円と63万円しか減らず、相続時精算課税の110万円なら506万円。ただし相続税がかかるのは亡くなった人の10.4%。孫への贈与、教育費のその都度払い、名義預金の注意まで国税庁の資料で整理しました。
貯金・貯蓄

個人向け国債の金利が2%を超えました|固定5年は2.24%、100万円で年1.78万円。次の募集は10月8日から

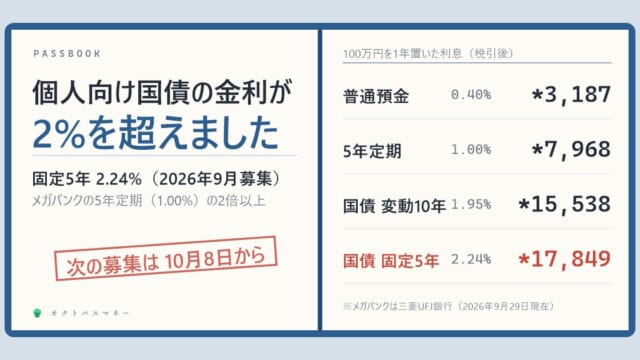
日銀が9月18日に政策金利を1.25%に上げ、個人向け国債の金利は2026年9月募集で固定5年2.24%・固定3年1.96%・変動10年1.95%に。100万円を1年置くと税引き後で固定5年17,849円、メガバンクの普通預金は3,187円です。変動10年が固定5年を上回るのは10年国債の金利が約3.4%を超えたとき。1年間は原則換金できず、その後は直近1年分の利子を返せばいつでも換金できる仕組み、普通預金・国債・NISAの使い分け、10月8日からの次の募集まで、財務省と日銀の資料で整理しました。
副業・収入アップ

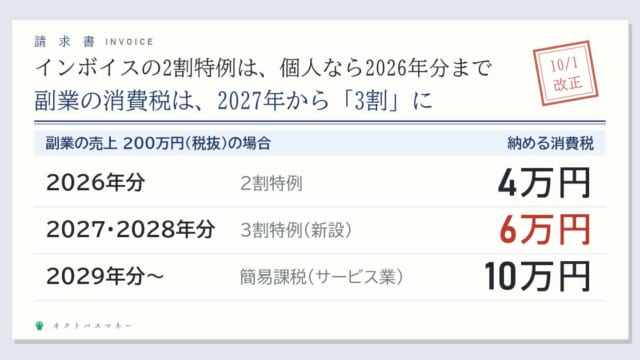
インボイスの2割特例は、個人なら2026年分まで|副業の消費税は2027年から3割に。売上200万円なら4万円→6万円

インボイスの2割特例は「2026年9月で終わり」と言われますが、個人の副業・フリーランスなら2026年分(1〜12月)はまるごと使えます。2027・2028年分は新設の3割特例で、売上200万円(税抜)なら納める消費税は4万円→6万円、2029年から簡易課税(サービス業)なら10万円。10月1日からは、免税事業者に払った消費税を取引先が差し引ける割合が80%→70%に。「登録して払う」と「登録せず取引先がかぶる」はほぼ同じ額になる仕組みと、登録をやめる期限(12月17日)、簡易課税の選び方まで国税庁の資料で。
節約術

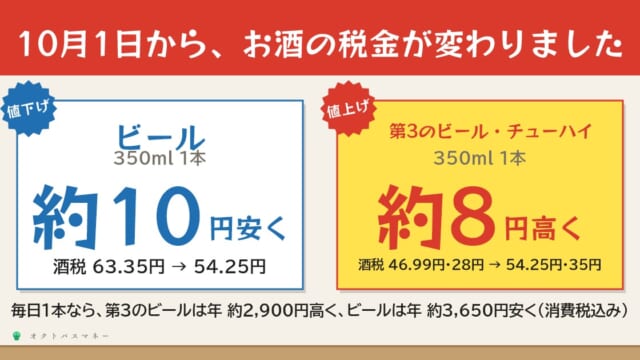
10月から、ビールは1本約10円安く、第3のビールとチューハイは約8円高くなりました|毎日1本なら年2,900円の差です

2026年10月1日、ビール系のお酒の酒税が350ml缶1本54.25円に一本化されました。ビールは9.10円の減税、発泡酒と第3のビールは7.26円、缶チューハイは7円の増税で、消費税込みではビールが約10円安く、第3のビールとチューハイは約8円高くなる計算です。ビールと第3のビールの税の差は2019年の49円から0円に。毎日1本なら第3のビールは年約2,900円増、ビールは年約3,650円減。金麦がビールになった理由と、いちばん効く節約(本数)まで、国税庁・財務省・厚生労働省の資料で。
副業・収入アップ

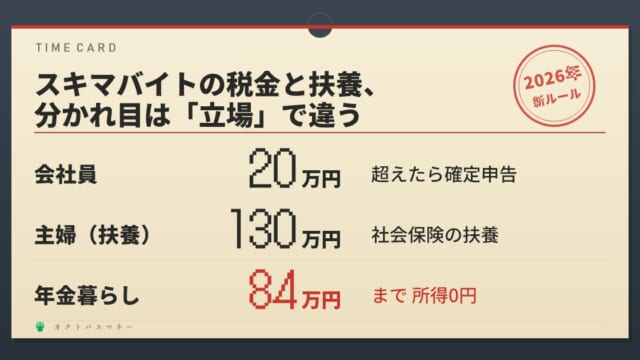
スキマバイトの税金と扶養|会社員は20万円、主婦は130万円、年金暮らしは84万円が分かれ目です

タイミーなどのスキマバイトの給料は、本業の年末調整に入りません。1日9,800円未満なら天引きは0円(2026年)。会社員は収入20万円を1円超えると所得税8,168円(本業400万円の例)ですが、約21万円稼げば元が取れます。住民税は本業の給料からまとめて天引き。主婦は税金より先に社会保険の130万円。65歳以上で年金が年120万円以上の人は、所得金額調整控除で年84万円まで所得0円のままで、住民税非課税も医療費の上限も年金額も変わりません。国税庁・日本年金機構・厚生労働省の資料で計算しました。
キャリアアップ

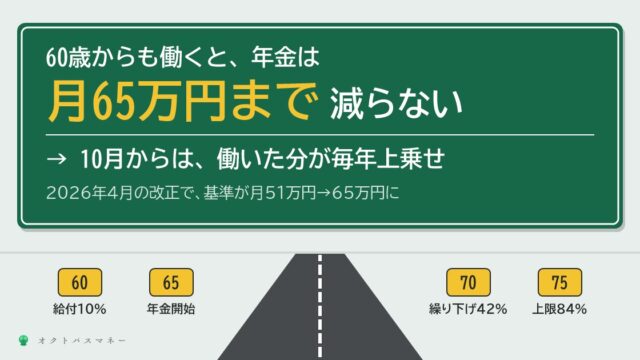
60歳から働くと、年金はどうなるか|2026年4月から月65万円まで減らない。10月からは働いた分が毎年上乗せされます

60歳以降も働くと年金はどうなるのか。2026年4月から在職老齢年金の基準が月51万円から65万円に上がり、給料50万円・年金15万円の人は年84万円止まっていたのがゼロに。65〜69歳で働くと毎年10月分から年金が上乗せされ(在職定時改定)、月給30万円なら1年で年19,732円。60〜64歳の高年齢雇用継続給付は最大10%。繰り下げは70歳で42%増・元が取れるのは81歳11か月。加給年金(年42.37万円)と住民税非課税の線という2つの落とし穴まで、日本年金機構と厚生労働省の資料で。
貯金・貯蓄

住民税がかからない年収は、2027年度から119万円に|ひとり暮らし・夫婦・年金の早見表と、1円超えると変わる医療と介護

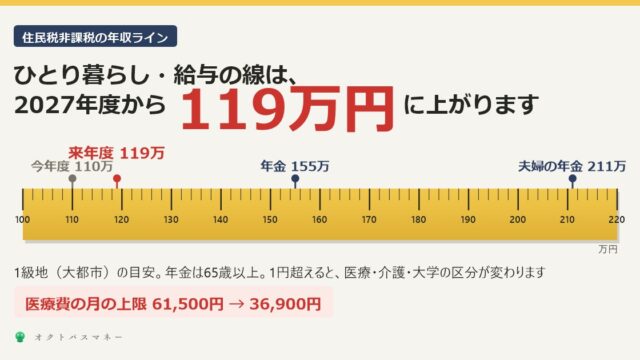
住民税非課税世帯になる年収は、地域の級地と家族の人数と、給与か年金かで変わります。1級地のひとり暮らしなら給与は2025年の収入で110万円、2026年の収入で119万円(住民税の給与所得控除の最低額が74万円になるため)、65歳以上の年金なら155万円、夫婦なら211万円。非課税になると医療費の月の上限が61,500円から36,900円に下がるなど、医療・介護・大学・保育の区分が変わります。遺族年金は判定に入らず、iDeCoでは下がらない、といった落とし穴まで一次資料で。
投資・資産運用

こどもNISAは2027年1月から。児童手当を全部入れると18歳で約390万円|ただ、ほとんどの家庭は「親のNISA」が先です

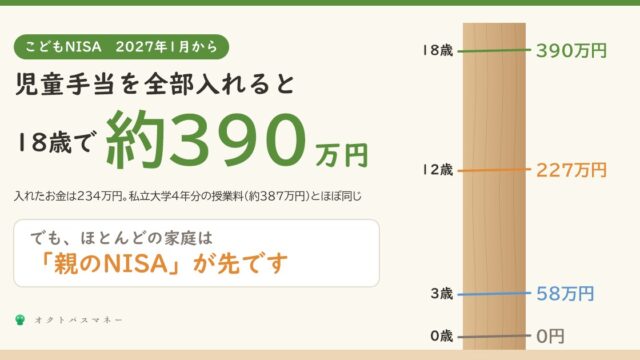
2027年1月から0〜17歳もNISAのつみたて投資枠が使える「こどもNISA」が始まります。年60万円・上限600万円、12歳の年から教育費・生活費だけ払い出せて、18歳で大人のNISAへ自動で移ります。児童手当(約234万円)を全部入れて年5%なら18歳で約390万円、私立大学4年分の授業料とほぼ同じ。それでも親のNISAの枠が余っているなら親のNISAが先、と考える理由と、こどもNISAが向く3つの家庭まで金融庁・財務省の資料で。