投資・資産運用

投資・資産運用

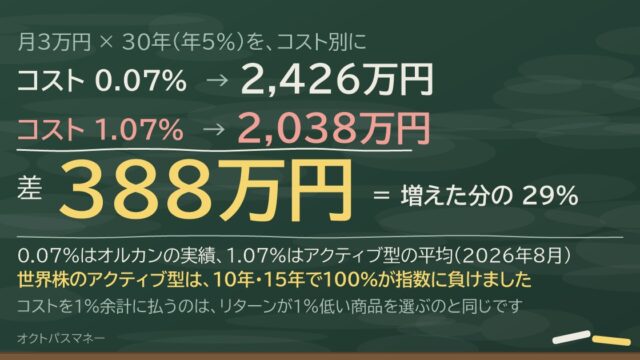
信託報酬0.07%と1.07%、月3万円を30年積み立てると差は388万円|「たった1%」が増えた分の29%を持っていきます。アクティブ型の平均が1.07%でした

投資信託の信託報酬の平均はインデックス0.33%・アクティブ1.07%(2026年8月)。オルカンは総経費率0.07%。月3万円を30年積み立てると、0.07%なら2,426万円、1.07%なら2,038万円で差は388万円=利益の29%。コスト1%はリターン1%と同じ。世界株のアクティブ型は10年・15年で100%が指数に負けた(SPIVA日本2025年末)。総経費率の調べ方まで。
投資・資産運用

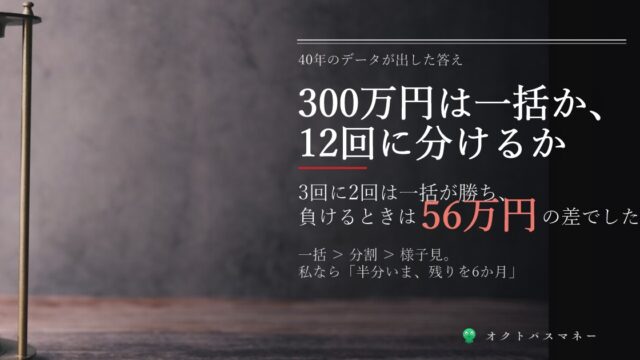
300万円は一括か、12回に分けるか|3回に2回は一括が勝ち、負けるときは56万円の差でした

退職金・相続・満期のお金、一括で入れるか分けて入れるか。バンガードの研究では一括が68%勝ち、分割も現金より69%勝つ。300万円を年5%で10年なら差は10.8万円、直後に−30%が来たら分割が56万円上。新NISA年360万円の制約と、私なら「半分いま、残りを6か月」にする理由。
投資・資産運用

暴落したら何をするか。答えは「何もしない」です|2024年8月5日の−12.4%は、4週間で戻りました

下がる前に読んでおく記事です。2024年8月5日の−12.4%は4週間で、リーマンショックの−57%は5年5か月で戻りました。20年で最良の10日を逃すと資産は半分以下。−30%から戻るには+43%必要。積立を4か月止めると同じ21万円で3.3万円の差。暴落の日にやること3つ・やってはいけないこと3つ。
投資・資産運用

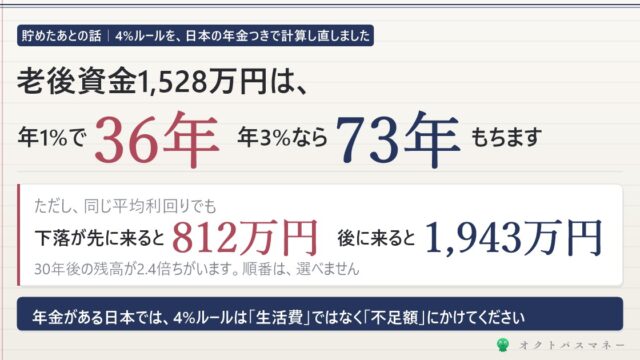
4%ルールで老後資金を取り崩すと何年もつか|1,528万円は年1%で36年、3%で73年でした

貯めたお金をどう崩すか。4%ルールは日本では「年金の不足額」にかけるのが正解です。1,528万円を毎月4.2万円ずつ崩すと、年1%の運用で36年、3%で73年。ただし同じ利回りでも下落が先に来ると812万円、後なら1,943万円。定額・定率・口座の順番・自動売却まで。
投資・資産運用

9月末の株主優待は9月28日まで|NISAでも設定を変えないと配当に税金がかかります

9月末が権利確定の株主優待は、9月28日(月)までに買う必要があります。今年は9月19日から23日が11年ぶりの5連休で、連休明けから3営業日しかありません。さらに見落としやすいのが、NISAでも配当の受取方法が「株式数比例配分方式」でないと20.315%課税されること。権利落ちで株価が下がる仕組みも、20万円の例で計算しました。
投資・資産運用

9月18日、日銀が利上げする見通し|預金の得は年2,000円、ローンの負担は年4万円です

2026年9月18日の日銀金融政策決定会合で、政策金利が1.00%から1.25%へ引き上げられる見通しです。市場は約9割織り込んでいます。ただし家計に効いてくる時期は項目ごとにバラバラで、円は当日、預金は1か月、住宅ローンの基準金利は10月、返済額は5年ルールで最大5年後。預金100万円の得は年1,992円、ローン3,000万円の負担は年40,317円と約20倍の差があります。それでも悪いニュースではない理由もまとめました。
投資・資産運用

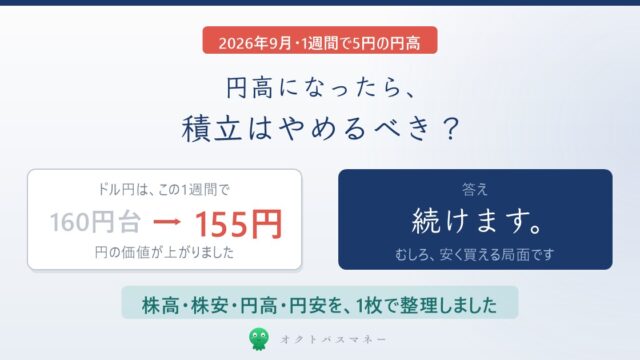
円高になったら積立はやめるべき?|1週間で5円動きました。それでも答えは「続ける」です

2026年9月、ドル円は1週間で160円台から155円台へ。オルカンやS&P500の評価額が減って見えるのはこのためです。ただし円高は、これから買う人にとっては値下げと同じ。1万円で買えるドルは62.5ドルから64.5ドルへ3.2%増えます。円高・円安の意味、株高株安との組み合わせ4つ、そして為替を気にしなくて済む設計のしかたをまとめました。
投資・資産運用

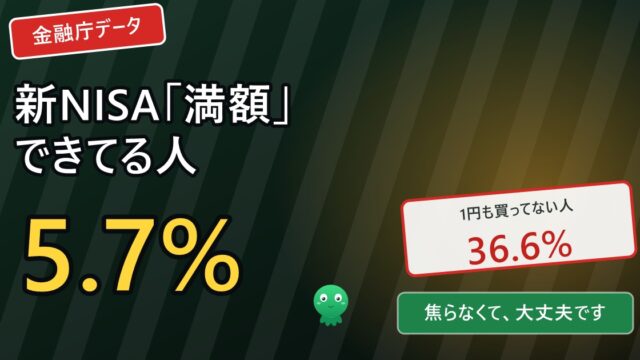
新NISAを満額投資できている人は何%?答えは5.7%でした|1,800万円を焦らなくていい理由

新NISAの生涯投資枠1,800万円を満額まで使えている人はどれくらいか。金融庁データによると年300万〜360万円を投資した人は5.7%、36.6%は1年間で1円も買っていませんでした。7割は年60万円以下。月5万円なら30年で満額に届く計算と、焦らなくていい3つの理由を解説します。
投資・資産運用

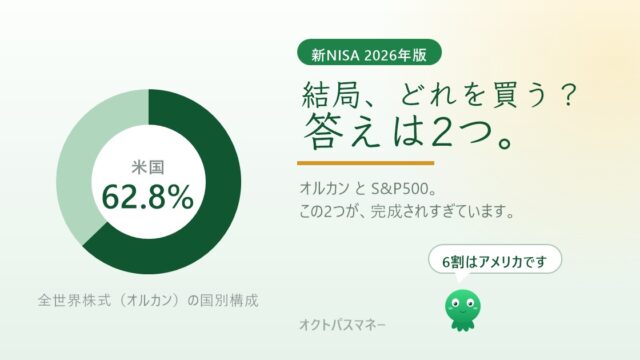
新NISAで結局どれを買う?2026年版|オルカンの62.8%はアメリカでした

S&P500・オルカン・ナスダック100・FANG+・TOPIX。結論は全世界株式かS&P500の1本です。オルカンの国別構成を円グラフで見ると米国が62.8%。ナスダック100やFANG+を足しても同じ会社を二重に買うだけになる理由を解説します。
投資・資産運用

楽天カード・楽天銀行・楽天証券を作る順番2026年版|同時申込は1,000ポイント損します

楽天カード→楽天銀行→楽天証券の順が正解です。ただし本当に大事なのは順番より申込ルート。まとめて同時申込にすると楽天銀行の1,000ポイントが対象外になります。公式の注意書きと、確実に受け取る4つの条件を解説します。
投資・資産運用

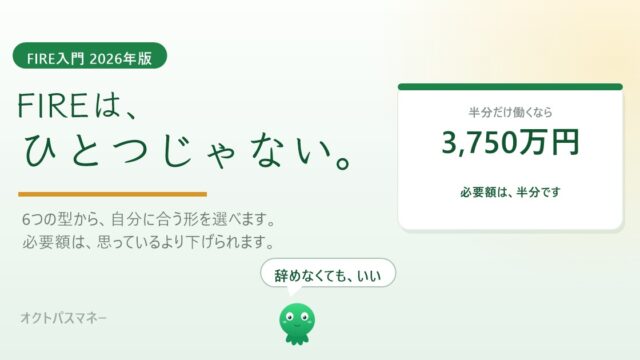
【FIREは6種類】FIREとは?自分だけの理想の形を見つける方法2026年版|半分だけ働くと必要額は半分になります

FIREとは何かから始めて、Fat・標準・Lean・Barista・Side・Coastの6つの型をひとつずつ説明します。必要額は年間生活費の25倍。半分だけ働く型を選べば7,500万円が3,750万円に。日本で抜けがちな社会保険料まで正直に整理しました。
投資・資産運用

【必要なのは1,200万円】月3万円の配当を受け取る方法2026年版|NISAを使うかで306万円変わります

月3万円の配当に必要な元本を、20.315%の税金まで含めて正確に計算しました。利回り3%なら課税口座で1,506万円、NISAなら1,200万円。差は306万円です。何年かかるのか、なぜ途中で配当を追うと遠回りになるのかまで正直に解説します。