この記事は、下がる前に読んでおく記事です。
暴落が来てから「どうすればいいか」を調べ始めると、たいてい遅い。検索している時間に、いちばん大事な数日が過ぎていきます。
9月18日には日銀の会合があります。上がるか下がるかは分かりません。でも、下がったときに何をするかは、いま決めておけます。
結論から書きます。長期で持っているなら、何もしない。積立は止めない。その根拠を、過去の暴落と数字で並べます。
- 過去の暴落はどれくらい下がって、何日で戻ったか
- 売って逃げると20年の資産が半分以下になる理由(元データつき)
- −30%から戻るには+43%必要という計算
- 積立を止めた人と続けた人でいくら差がつくか
- 暴落の日にやること3つ・やってはいけないこと3つ
暴落は、こう戻ってきました
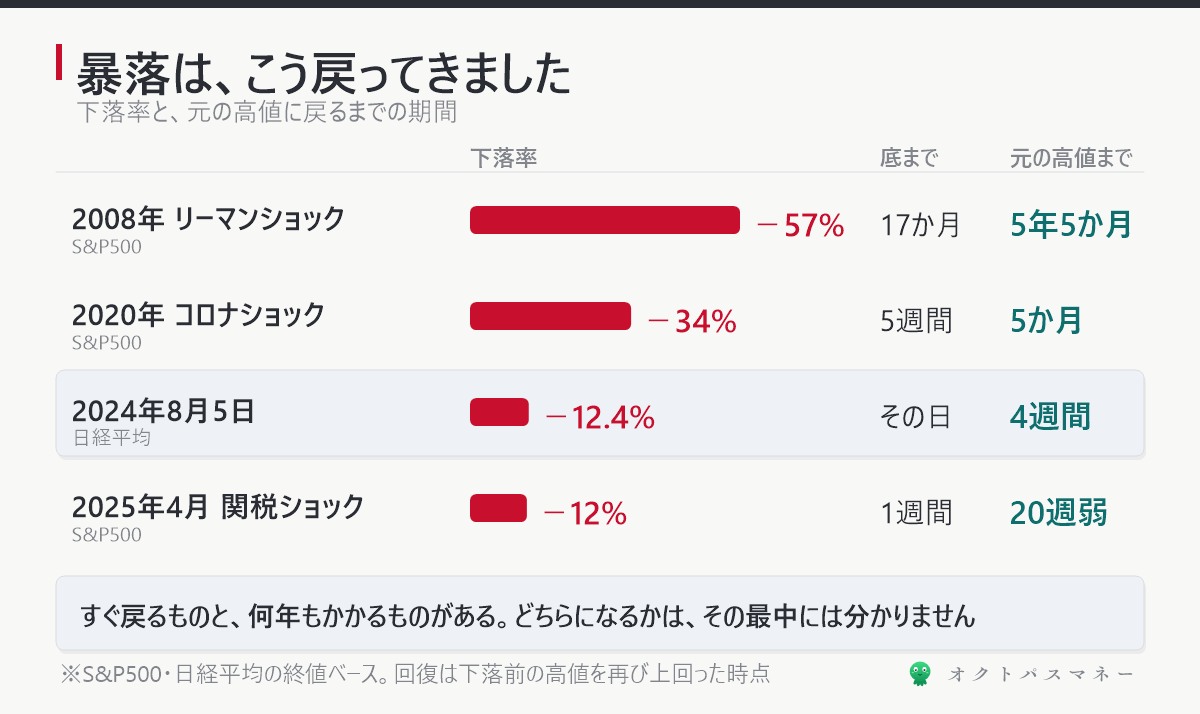
まず、事実から。直近の大きな下落を4つ並べます。
| いつ | 下落率 | 底まで | 元の高値まで |
|---|---|---|---|
| 2008年 リーマンショック(S&P500) | −57% | 17か月 | 5年5か月 |
| 2020年 コロナショック(S&P500) | −34% | 5週間 | 5か月 |
| 2024年8月5日(日経平均) | −12.4%(1日) | その日 | 4週間 |
| 2025年4月 関税ショック(S&P500) | −12%(4日) | 1週間 | 20週弱 |
2024年8月5日を覚えている方は多いと思います。日経平均が1日で4,451円(−12.4%)下がりました。1987年のブラックマンデー翌日を超える、史上最大の下げ幅です。
そして翌日、3,217円(+10.2%)上がりました。これも史上最大の上げ幅です。その月の30日には、下がる前の水準に戻っていました。
リーマンショックは違います。底まで17か月、戻るまで5年5か月。暴落には、すぐ戻るものと、何年もかかるものがあります。そして、どちらになるかは、その最中には分かりません。
だから、この記事の答えは「すぐ戻るから大丈夫」ではありません。「どちらであっても、やることは同じ」です。
売って逃げると、なぜ負けるのか
「下がったら売って、落ち着いたら買い戻す」。理屈は通っているように聞こえます。
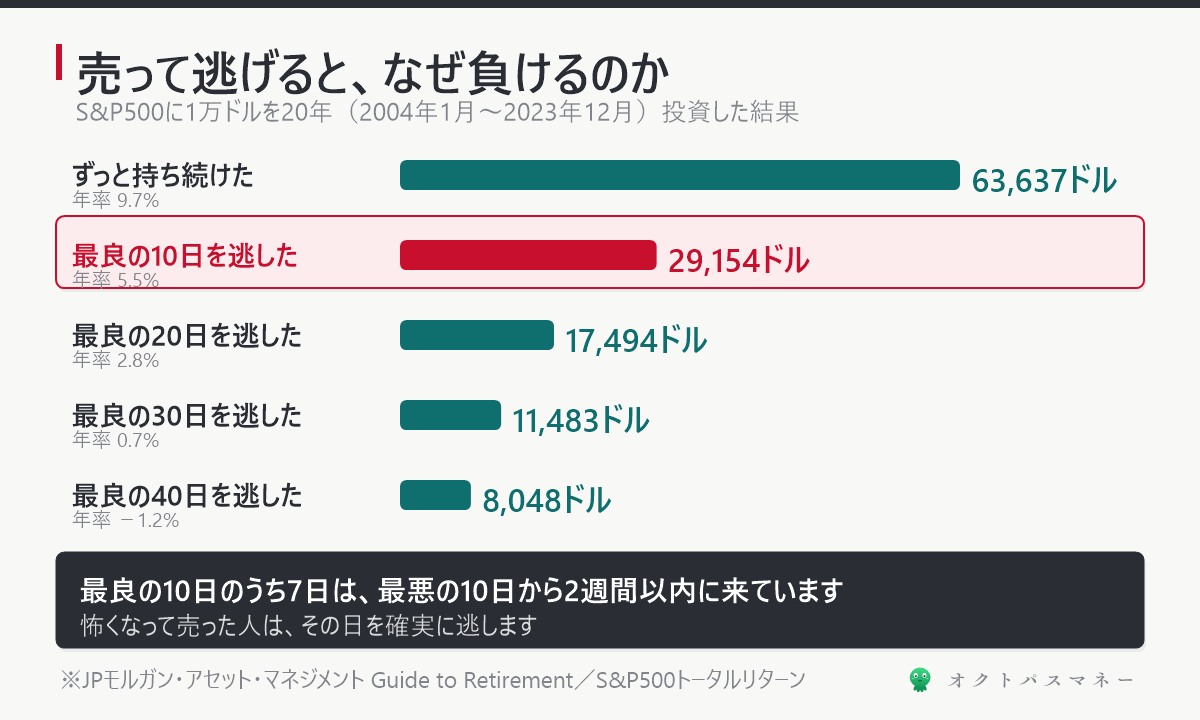
JPモルガン・アセット・マネジメントが、S&P500に1万ドルを投資して20年(2004年1月〜2023年12月)持ち続けた場合と、いちばん上がった日を何日か逃した場合を比べています。
| 20年間で | 1万ドルが | 年率 |
|---|---|---|
| ずっと持ち続けた | 63,637ドル | 9.7% |
| 最良の10日を逃した | 29,154ドル | 5.5% |
| 最良の20日を逃した | 17,494ドル | 2.8% |
| 最良の30日を逃した | 11,483ドル | 0.7% |
| 最良の40日を逃した | 8,048ドル | −1.2% |
20年のうち、たった10日を逃すだけで、資産は半分以下になります。40日逃すと、元本割れです。
「10日くらい避けられるでしょう」と思うかもしれません。ここが問題なんです。
上がる日は、下がった直後に集中している。怖くなって売った人は、その日を確実に逃します。2024年8月5日の翌日が、まさにそれでした。
別の調査もあります。DALBAR社が1992年から2021年の30年を調べたところ、S&P500の平均は年10.7%でした。ところが、実際に株式ファンドを持っていた人の平均リターンは年7.1%。同じものを持っていたのに、3.6%も低い。
差の理由は、ひとつです。下がったときに売って、上がってから買っている。
下がった分より、戻す分のほうが大きい
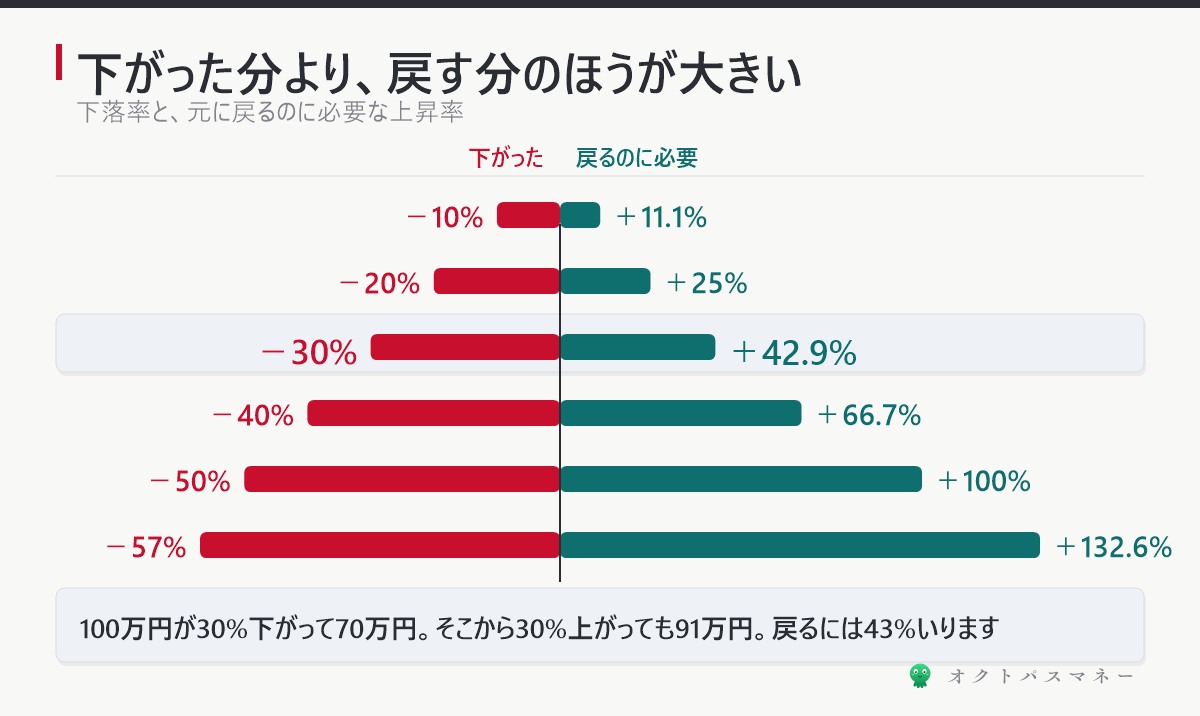
ここは算数の話です。
| 下がった | 戻るのに必要な上昇 |
|---|---|
| −10% | +11.1% |
| −20% | +25.0% |
| −30% | +42.9% |
| −40% | +66.7% |
| −50% | +100% |
| −57%(リーマン) | +132.6% |
100万円が30%下がると70万円。そこから30%上がっても91万円で、まだ9万円足りません。戻るには43%いります。
これが意味するのは、「底で売って、戻り始めたら買い直す」が、思っているよりずっと難しいということです。売った時点で、戻すのに必要な上昇率を自分で引き受けることになります。
持ち続けていれば、この計算は自動で進みます。何もしなくていい。
積立を止めた人と、続けた人
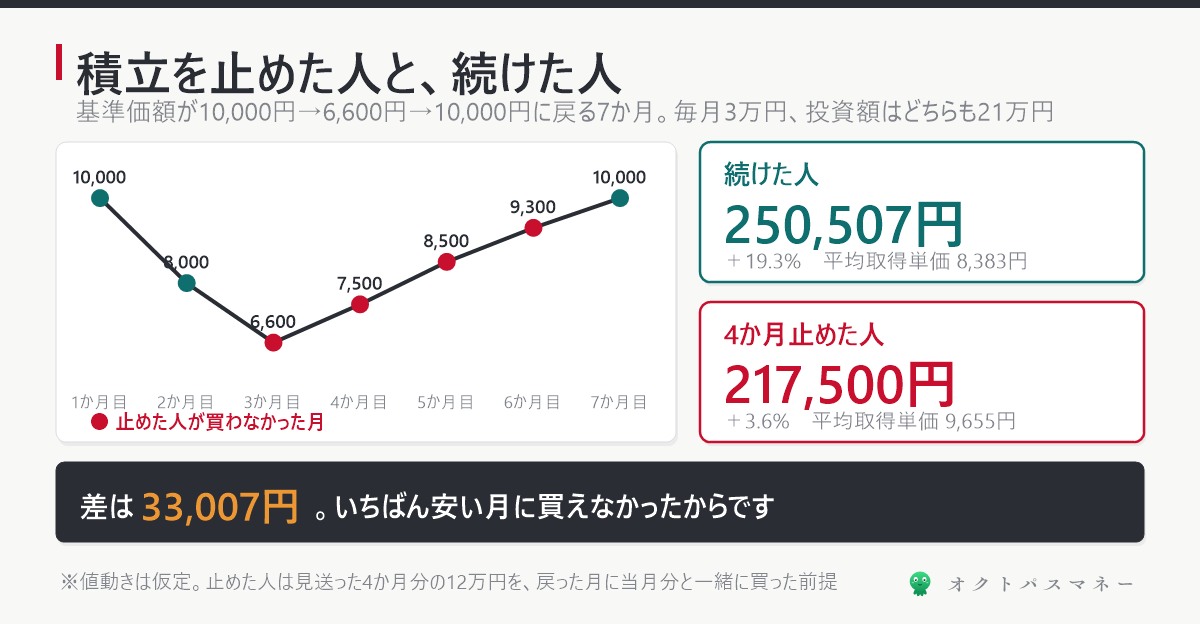
積立をしている方に、いちばん伝えたいところです。
コロナショックに近い形を作りました。基準価額が10,000円から2か月で6,600円(−34%)まで落ち、5か月で10,000円に戻る。毎月3万円を、7か月積み立てます。
- 続けた人……7か月、毎月3万円を買い続けた
- 止めた人……−20%を見て4か月止めた。その間の12万円は現金で持ち、戻ってから当月分と一緒に買った
どちらも投資した金額は21万円。同じです。
| 平均取得単価 | 戻った時点の評価額 | |
|---|---|---|
| 続けた人 | 8,383円 | 250,507円(+19.3%) |
| 止めた人 | 9,655円 | 217,500円(+3.6%) |
差は33,007円。同じ21万円を出して、同じ日に評価したのに、です。
止めた人が損をしたのは、いちばん安い月に買えなかったからです。6,600円のときに3万円出せば4.5万口買える。10,000円のときは3万口。暴落は、積立している人にとっては「同じお金で多く買える月」なんです。
9月に入ってからの円高で積立をやめるべきか、という話は別の記事に書きました。暴落でも答えは同じで、止めた瞬間に、安く買う権利を捨てることになります。
取り崩し中の人は、話が別です
ここまでは「まだ増やしている人」の話でした。すでに取り崩している人には、暴落は本当に痛い。
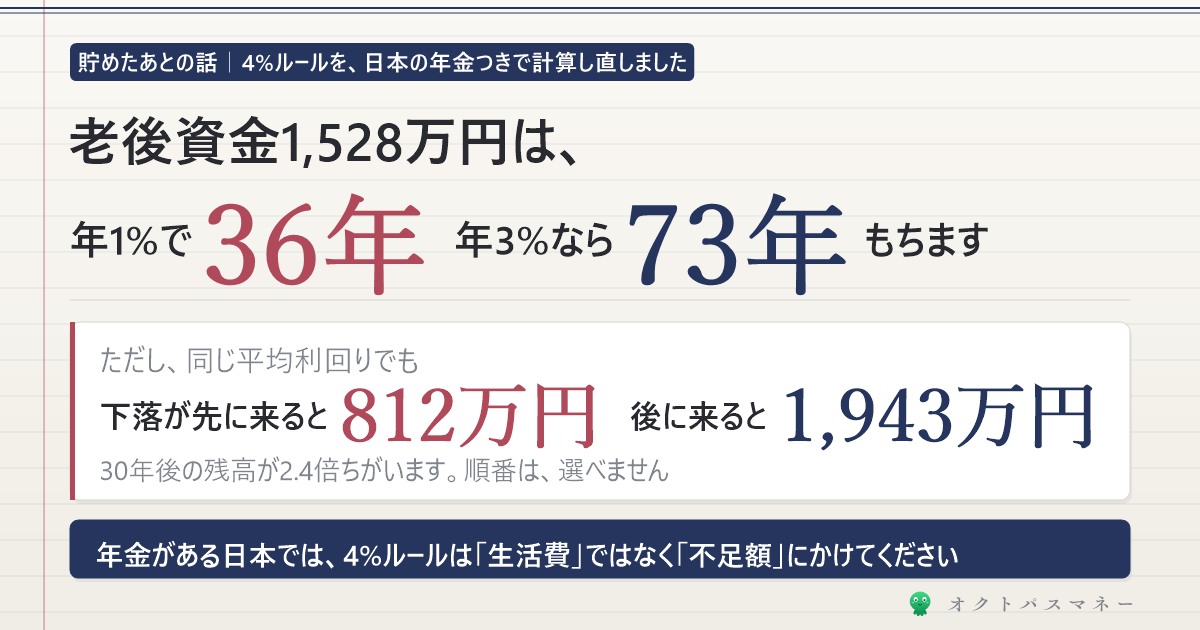
昨日の記事で計算したとおり、同じ平均利回りでも、取り崩しを始めた直後に下落が来ると30年後の残高が812万円、最後に来ると1,943万円でした。順番は選べません。
だから、取り崩し中の人の備えは「何もしない」ではなく、あらかじめ形を決めておくことです。
- 定率で崩す……下落の年は自動的に少なく崩す仕組みにしておく
- 2〜3年分の不足額は現金で持つ……暴落の年は現金から使い、投資信託を売らない
この2つがあれば、暴落の年に「売らなくていい」状態を作れます。売らなくていい人は、何もしなくていい。結局、同じところに戻ります。
暴落の日にやること、やってはいけないこと
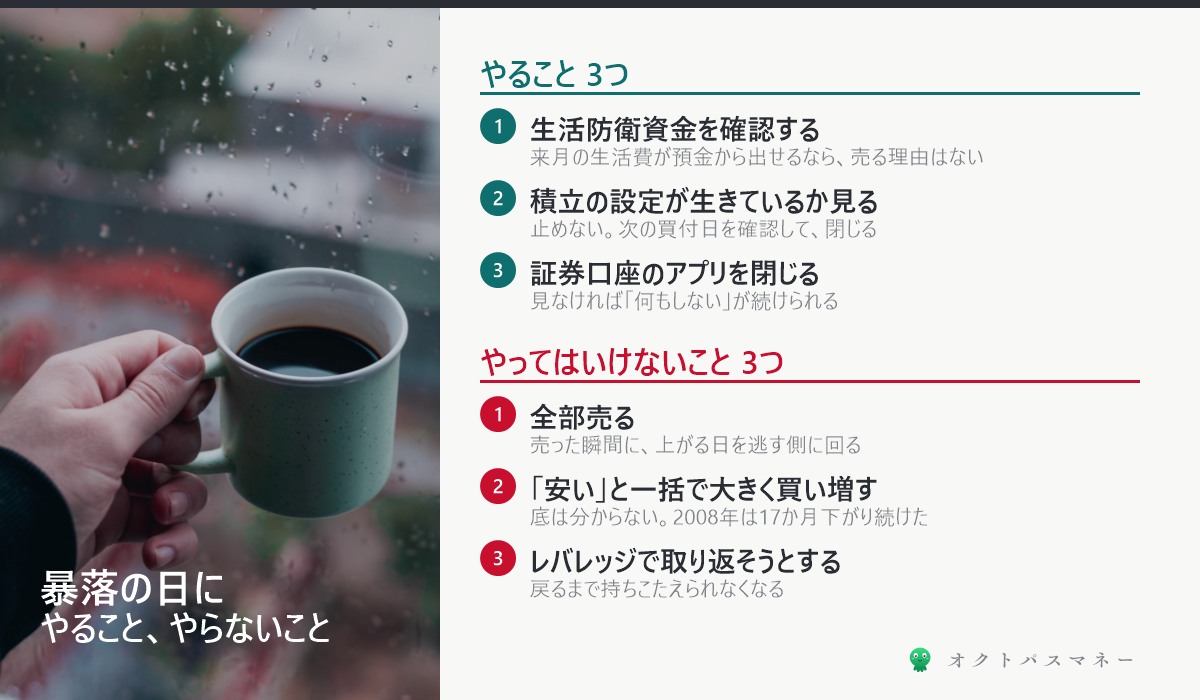
やること3つ
1. 生活防衛資金を確認する
いま暴落しても、今月の生活費は預金から出せるか。出せるなら、投資信託を売る理由はひとつもありません。生活防衛資金の記事で書いたとおり、この預金があるから投資を放っておけるんです。
2. 積立の設定が生きているか確認する
止めない。むしろ、次の買付日を確認して、そのまま閉じる。それだけです。
3. 証券口座のアプリを閉じる
これが、いちばん効きます。評価額を1日に何度も見ると、何かしたくなる。見なければ、何もしないが続けられます。
やってはいけないこと3つ
1. 全部売る
ここまで書いたとおりです。売った瞬間に、上がる日を逃す側に回ります。
2. 「安い」と思って一括で大きく買い増す
底がどこかは分かりません。2008年は17か月下がり続けました。積立の額を少し増やすくらいならいい。でも、手元の現金を全部入れるのは、生活防衛資金を崩すことになります。
3. レバレッジや信用取引で取り返そうとする
暴落のあとで、いちばん多い失敗です。下がった分を早く取り返したくて、倍率をかける。それで戻るまで持ちこたえられなくなります。株主優待の記事で書いた「つなぎ売り」と同じで、仕組みを完全に理解していないものには、手を出さないでください。
正直に言うと
「何もしない」は、いちばん簡単に聞こえて、いちばん難しいと思っています。
評価額が1日で12%減るのを見て、何も感じない人はいません。そのとき「売らないほうがいい」と頭で分かっていても、手が動く。DALBARの3.6%の差は、そうやってできたものです。
だから、私なら意志の力に頼りません。
積立は自動。取り崩しも定率の自動売却。生活費は預金から。暴落の日に自分がやることが「何もない」状態を、いまのうちに作っておく。それが、この記事でいちばん言いたいことです。
もうひとつ。暴落は必ず来ます。来ないことを願うより、来たときに壊れない形にしておくほうが、ずっと現実的です。2024年8月5日のとき、日本株の投資信託にはその週だけで1,644億円が流入しました。年間で最大の週です。狼狽して売った人より、淡々と買った人のほうが多かった。あれは、仕組みで積み立てていた人たちの数字だと思っています。
年金の2階を厚くしておく話をおととい書きましたが、あれも同じ発想です。暴落と関係なく入ってくる収入があるほど、暴落の日に売らなくて済む。投資の中だけで暴落に備えるより、投資の外に「減らない収入」を持っておくほうが、実は効きます。
今日やること
ひとつだけです。
いま暴落したら、来月の生活費はどこから出すか。それを言えるようにしておいてください。
「預金から出せる」と言えるなら、あなたはもう暴落に備えています。あとは、その日にアプリを閉じるだけです。
まとめ
- 2024年8月5日の−12.4%は4週間で戻った。リーマンショックの−57%は5年5か月かかった。どちらになるかは、その最中には分からない
- 20年で最良の10日を逃すと資産は半分以下。その10日のうち7日は、最悪の日から2週間以内に来る
- −30%から戻るには+42.9%必要。売ると、その上昇率を自分で引き受けることになる
- 積立を4か月止めると、同じ21万円で33,007円の差がつく
- 取り崩し中の人は定率+2〜3年分の現金で「売らなくていい形」を作っておく
- やること:生活防衛資金の確認・積立の確認・アプリを閉じる
- やってはいけないこと:全部売る・一括で大きく買い増す・レバレッジ
暴落が来たら、この記事を開き直してください。そのために、いま書いておきました。
※本記事は2026年9月時点の公表情報にもとづきます。過去の下落と回復の数値はS&P500(配当込みでない指数値)および日経平均の終値ベースで、出典は日本経済新聞・各運用会社のレポート等。「最良の10日」の数値はJPモルガン・アセット・マネジメント「Guide to Retirement」(S&P500トータルリターン、2004年1月1日〜2023年12月29日、1万ドル)、投資家の平均リターンはDALBAR「Quantitative Analysis of Investor Behavior」2022年版によります。積立の比較は筆者による仮定の値動きでの試算です。過去の値動きは将来の成果を保証しません。この記事は個別の投資助言ではありません。
コメント