
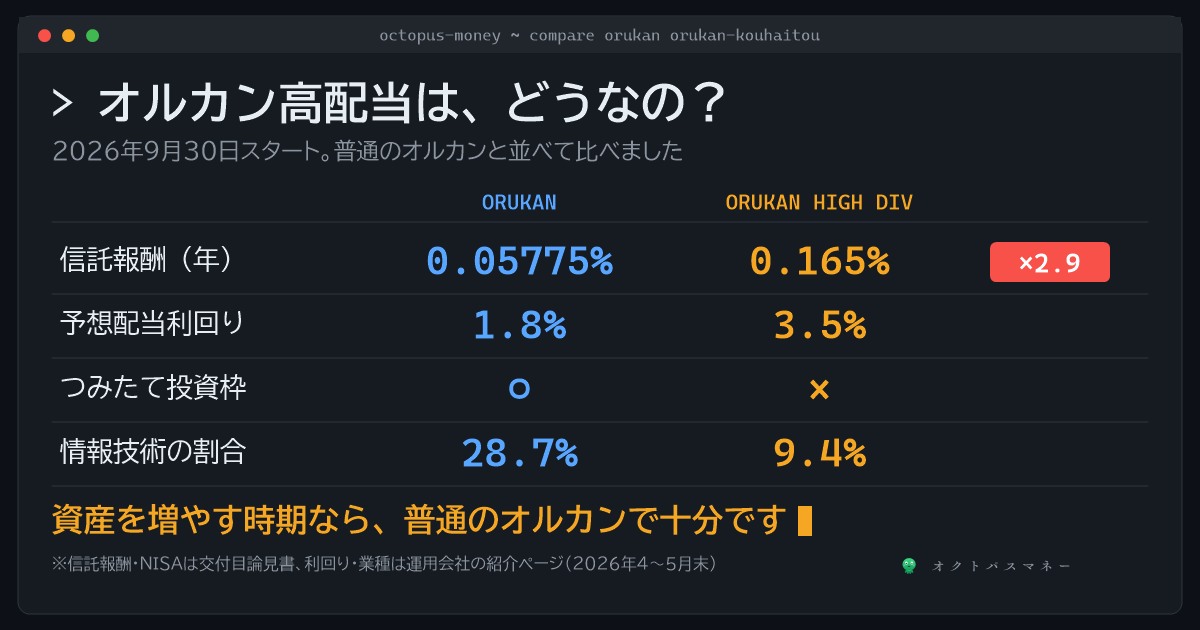
9月30日、三菱UFJアセットマネジメントから新しい投資信託が始まりました。愛称は「オルカン高配当」。正式名は「eMAXIS 高配当全世界株式(オール・カントリー)」で、受け取り方の違う配当払出型と資産成長型の2本があります。
全世界の高配当株に1本で投資でき、配当利回りは3.5%(もとになる指数の予想・2026年5月末)。普通のオルカンの約2倍です。「オルカンの安心感と、配当のうれしさのいいとこ取り」に見えて、気になっている人も多いと思います。
先に、このブログの結論を書きます。これから資産を増やす時期の人には、オルカン高配当はおすすめしません。普通のオルカンで十分です。理由は、信託報酬が約3倍なこと、税金とNISAの使い方で不利になりやすいこと、そして中身が「全世界まるごと」ではないことの3つ。運用会社の目論見書と公開データで、ひとつずつ確かめます。
- 普通のオルカンとの違い。信託報酬は0.05775%と0.165%、つみたて投資枠は対象外
- 中身の違い。情報技術の割合は28.7%と9.4%、ビッグ・テックは入っていない
- 過去の成績。2019〜2025年の7年で、100万円は約270万円と約360万円
- 30年積み立てた場合の差。NISAで約46万円、特定口座の配当払出型で約91万円
- それでもオルカン高配当が合う人と、迷ったときの決め方
先に結論|普通のオルカンと、何が違う?
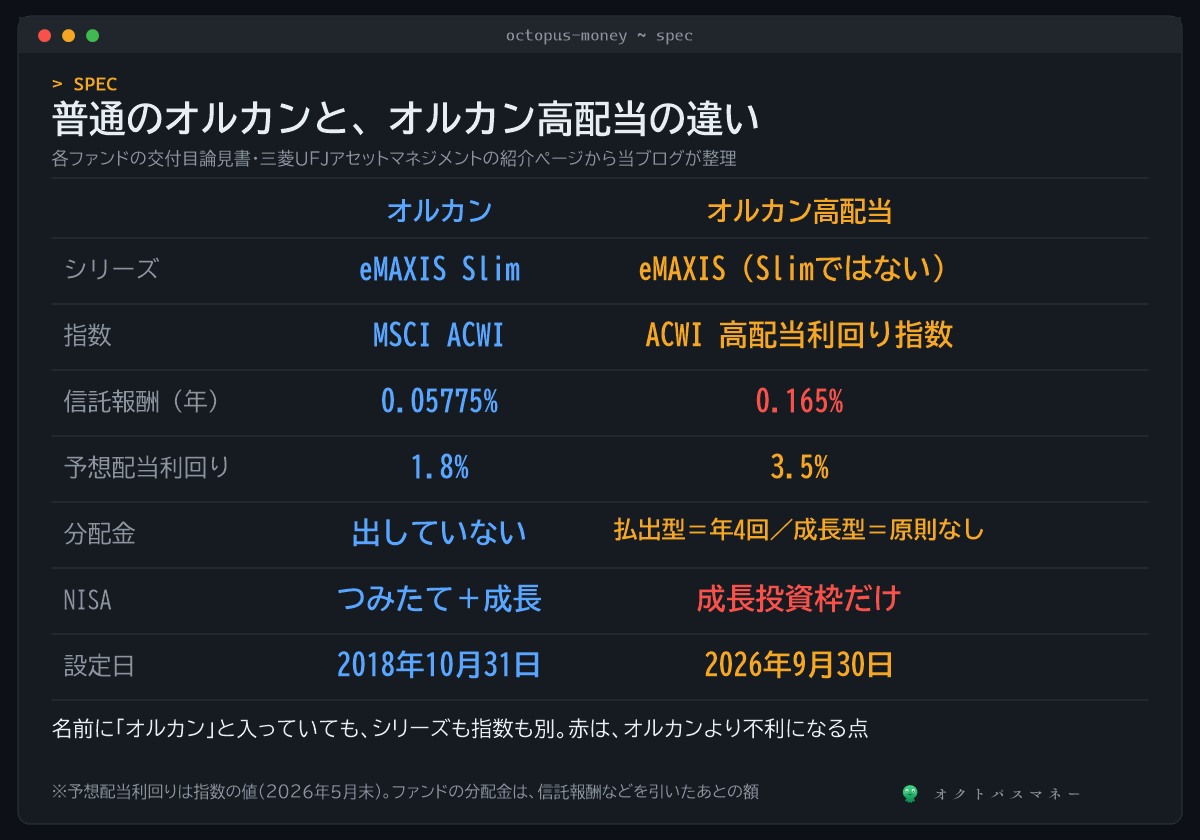
| オルカン | オルカン高配当 | |
|---|---|---|
| 正式名 | eMAXIS Slim 全世界株式(オール・カントリー) | eMAXIS 高配当全世界株式(オール・カントリー)配当払出型/資産成長型 |
| 連動をめざす指数 | MSCI ACWI | MSCI ACWI 高配当利回り指数 |
| 信託報酬(年) | 0.05775% | 0.165%(約2.9倍) |
| 予想配当利回り(指数) | 1.8% | 3.5% |
| 分配金 | これまで出していない | 配当払出型=年4回(3・6・9・12月)、資産成長型=原則出さない(年1回決算) |
| NISA | つみたて投資枠・成長投資枠 | 成長投資枠だけ |
※信託報酬・分配・NISAは各ファンドの交付目論見書、配当利回りは三菱UFJアセットマネジメントの紹介ページ(2026年5月末時点の指数の予想)
見落としやすいのが、名前です。普通のオルカンは低コストの「eMAXIS Slim」シリーズですが、オルカン高配当は「Slim」がつかない「eMAXIS」シリーズです。運用会社も、両者の取り違えに注意するよう呼びかけています。
理由①|中身は「全世界まるごと」ではない
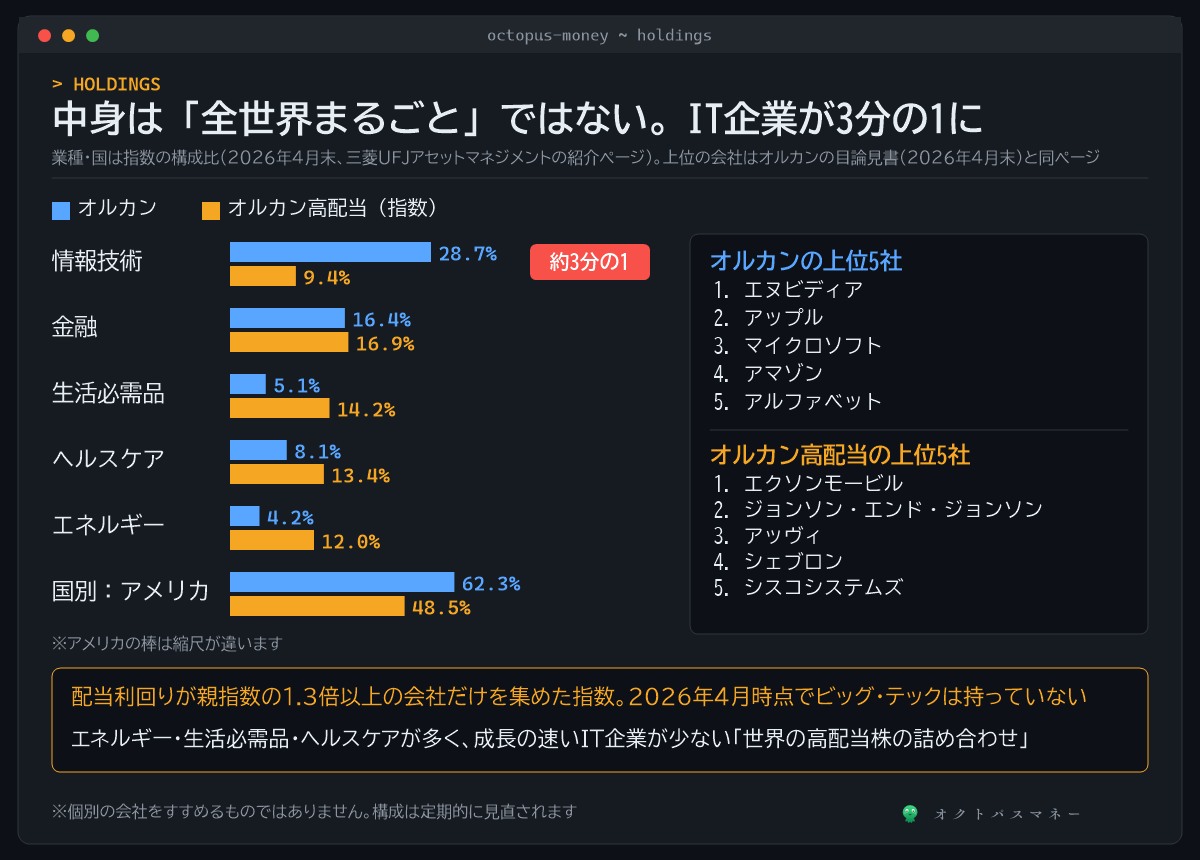
オルカン高配当の指数は、普通のオルカンの指数(MSCI ACWI)の中から、配当の続きやすさや財務の健全さなどで選んだうえで、配当利回りが親指数の1.3倍以上の会社だけを集めたものです(交付目論見書)。
その結果、業種の並びはかなり変わります。
| 業種(2026年4月末) | オルカンの指数 | オルカン高配当の指数 |
|---|---|---|
| 情報技術 | 28.7% | 9.4% |
| 金融 | 16.4% | 16.9% |
| 生活必需品 | 5.1% | 14.2% |
| ヘルスケア | 8.1% | 13.4% |
| エネルギー | 4.2% | 12.0% |
| 国別:アメリカ | 62.3% | 48.5% |
持っている会社も違います。普通のオルカンの上位は、エヌビディア、アップル、マイクロソフト、アマゾン、アルファベット(グーグル)と、配当が少ない成長企業が並びます(オルカンの目論見書、2026年4月末)。オルカン高配当の上位は、エクソンモービル、ジョンソン・エンド・ジョンソン、アッヴィ、シェブロン、シスコシステムズ。運用会社の紹介ページにも、2026年4月時点でビッグ・テックの銘柄は保有していないと書かれています。
つまり、名前に「オルカン」と入っていても、世界の株をまるごと持つ商品ではありません。エネルギーや生活必需品に寄せて、IT企業を大きく減らした「世界の高配当株の詰め合わせ」です。それが良い方に出る時期もあれば、悪い方に出る時期もあります。
過去の成績|期間によって、答えが逆になる
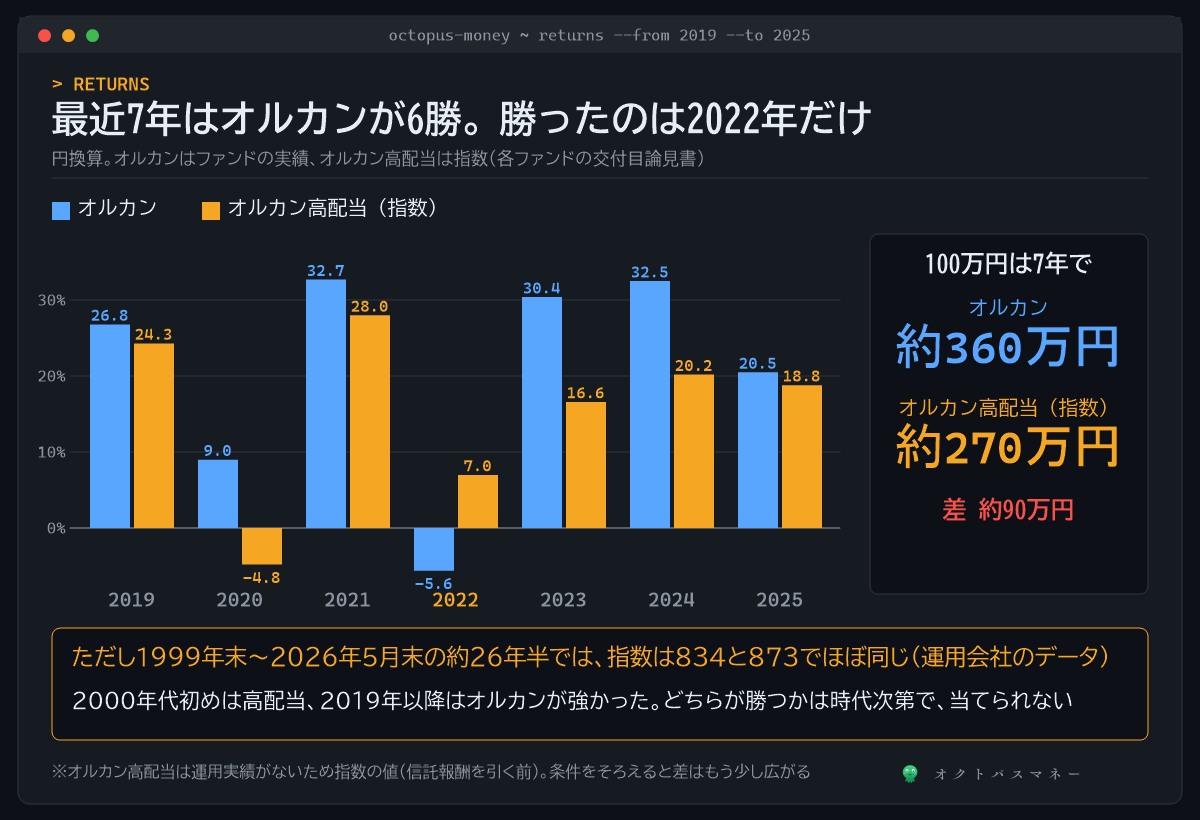
まず、運用会社自身のデータです。紹介ページでは、1999年12月末〜2026年5月末の約26年半で、オルカン高配当の指数とオルカンの指数はリスク・リターンともに「概ね同程度」と説明されています(100を起点に、高配当873・オルカン834。値動きの大きさは16.9%と17.9%)。下がった年には、高配当のほうが下げが小さい年が多かった、とも書かれています。
ところが、最近の7年で比べると、景色はまったく違います。両ファンドの目論見書にある年ごとの成績(円換算)を並べました。
| 年 | オルカン | オルカン高配当の指数 |
|---|---|---|
| 2019年 | +26.8% | +24.3% |
| 2020年 | +9.0% | −4.8% |
| 2021年 | +32.7% | +28.0% |
| 2022年 | −5.6% | +7.0% |
| 2023年 | +30.4% | +16.6% |
| 2024年 | +32.5% | +20.2% |
| 2025年 | +20.5% | +18.8% |
| 100万円は7年で | 約360万円 | 約270万円 |
※オルカンはファンドの実績(信託報酬を引いたあと)、オルカン高配当は新しいファンドのため指数の成績(信託報酬を引く前)。条件をそろえると、差はもう少し広がります(当ブログの計算)
2019〜2025年は、エヌビディアやアップルのようなIT企業が世界の株価を引っぱった時期でした。IT企業が少ない高配当の指数は、7年のうち6年でオルカンに負けています。勝ったのは、株価が大きく下がった2022年だけです。
一方、2000年代の初めのように、IT企業が崩れて高配当株が強かった時期もあります。だから、「過去にどちらが勝ったか」は、選ぶ理由になりません。どちらが勝つかは、その時代にどんな会社が伸びるか次第で、それは誰にも当てられないからです。迷わずに決められるのは、次の2つ、コストと税金の差です。
理由②|信託報酬が約3倍。30年で約46万円
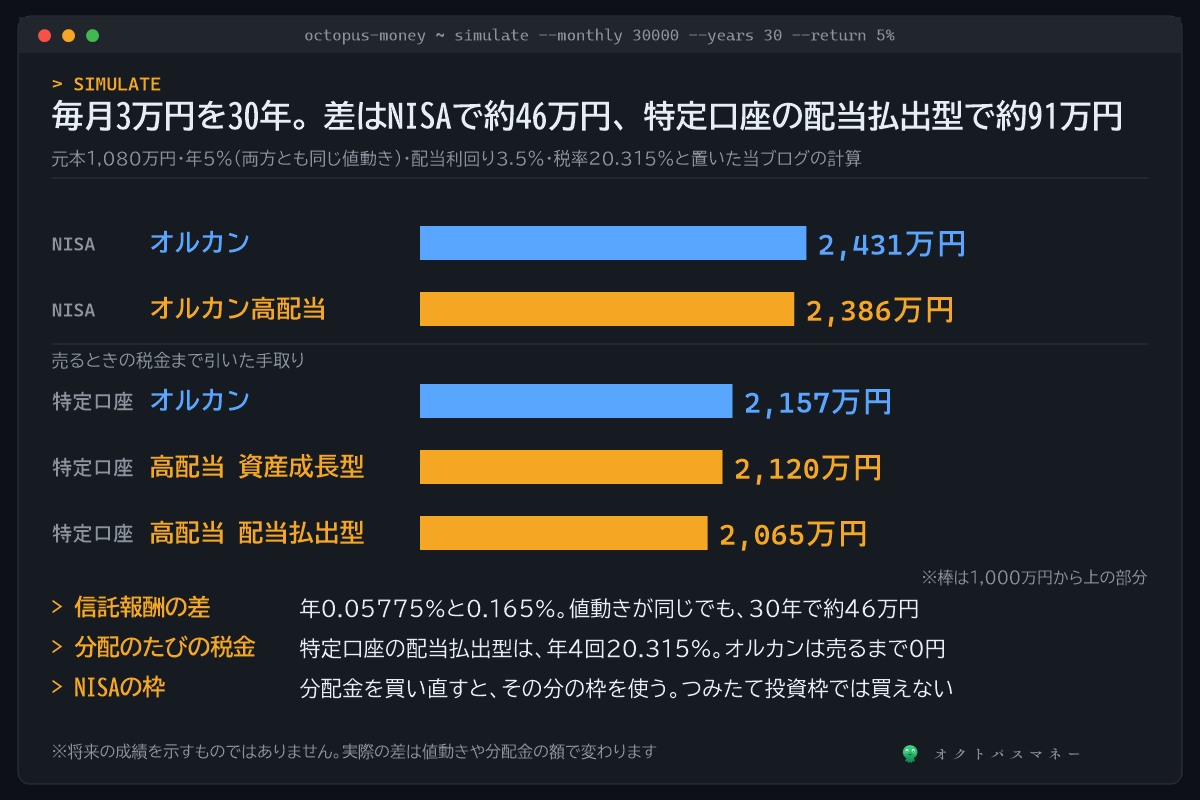
信託報酬は、普通のオルカンが年0.05775%、オルカン高配当が年0.165%です。100万円を持っていると、1年でかかる費用は578円と1,650円。差は小さく見えますが、毎年、資産全体にかかり続けます。
毎月3万円を30年積み立て、どちらも年5%で同じように値上がりしたと仮定して計算しました。
NISAで:オルカン 2,431万円/オルカン高配当 2,386万円 → 差 約46万円
※信託報酬の差だけ。値動きは同じと仮定した当ブログの計算
運用会社が言うとおり長い目で値動きが「同程度」なら、残るのはコストの差だけです。信託報酬の差がどれほど効くかは、信託報酬1%の差の記事でも計算しています。
理由③|税金とNISAの使い方で、不利になりやすい
配当払出型は、年4回(3・6・9・12月の14日)の決算で、経費を引いたあとの配当などの収益を原則として全額分配します(交付目論見書)。ここに、税金の問題が出てきます。
- 特定口座なら、分配のたびに20.315%の税金が引かれます。普通のオルカンはファンドの中で配当を再投資するので、売るまで税金はかかりません。上の30年の例で、売るときの税金まで含めて比べると、オルカン2,157万円に対し、配当払出型(受け取った配当を税引き後に買い直す)は2,065万円。差は約91万円に広がります
- NISAなら分配金に税金はかかりません。ただし、受け取った分配金を買い直すと、そのぶんNISAの枠を新しく使います。1,800万円の枠を使い切ったあとは、NISAの中で再投資できません
- つみたて投資枠では買えません。オルカン高配当は成長投資枠だけが対象です。つみたて投資枠の毎月の積立を、そのまま置き換えることはできません
なお、分配金は「おまけ」ではありません。目論見書にもあるとおり、分配金はファンドの財産から払われ、払った分だけ基準価額が下がります。配当を受け取っても、資産全体が増えるわけではない点は覚えておいてください。
利子や配当にかかる20.315%の税率は、防衛特別所得税の記事で書いたとおり、2047年までこのまま続く予定です。
資産成長型は分配を原則出さないので、税金の面では普通のオルカンに近くなります。ただ、それなら残る違いは「信託報酬が約3倍」と「IT企業が少ない中身」だけ。あえて選ぶ理由は、ほとんど残りません。
それでも、オルカン高配当が合う人
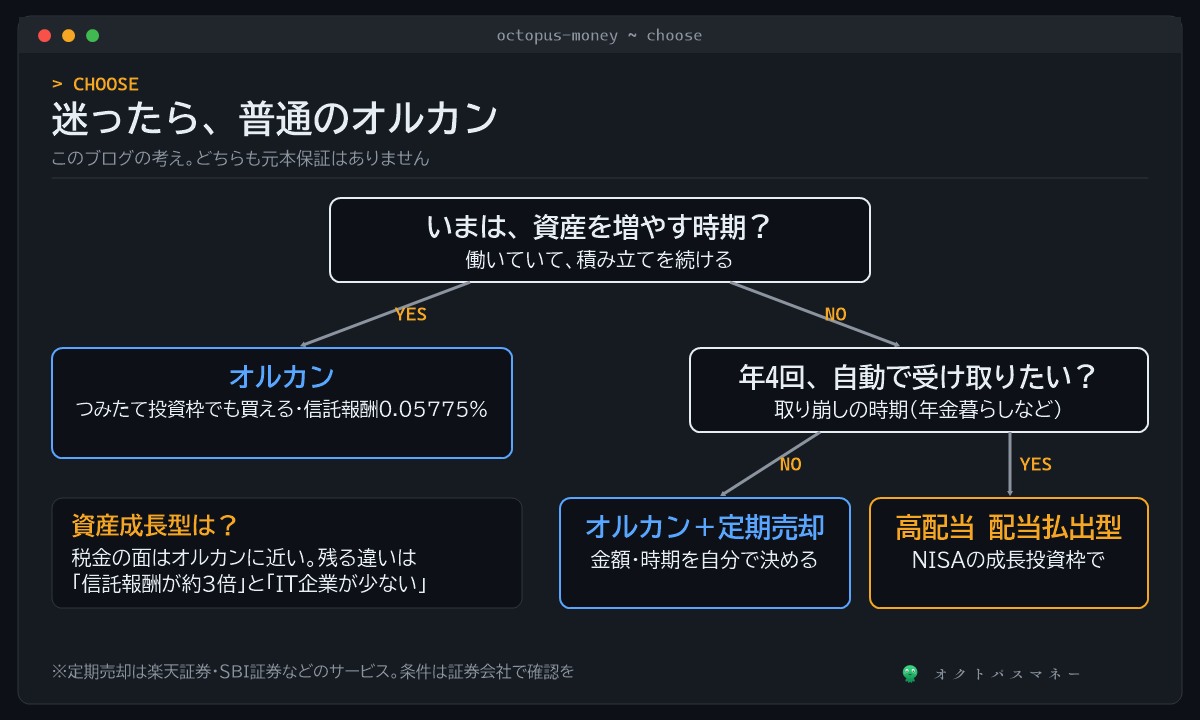
オルカン高配当が悪い商品というわけではありません。合うのは、こんな人です。
- 資産を取り崩す時期に入った人(年金暮らしなど)で、年4回、自動でお金を受け取りたい
- 値動きが少しでも小さいほうが落ち着く(運用会社のデータで、値動きの大きさは16.9%と17.9%)
- NISAの成長投資枠で持ち、分配金は使う前提(再投資しない)
ただ、取り崩しは普通のオルカンでもできます。楽天証券やSBI証券などには、投資信託を毎月決まった金額や割合で売る「定期売却」のサービスがあり、受け取る時期と金額を自分で決められます。運用会社の紹介ページでも、オルカン高配当の受け取りイメージを「資産残高を年4%ずつ取り崩す」形で示しています。
配当1,000万円分で考えると、配当利回り3.5%なら年35万円前後(NISAなら非課税、特定口座なら税引き後で約28万円)。ただし、実際の分配金は信託報酬などを引いたあとの額で、決まった額が約束されているわけでもありません。受け取りの考え方は、月3万円の配当の記事に「増やす時期と受け取る時期は別の競技」として書いています。
正直に言うと
このブログの考えは、はっきりしています。これから資産を増やす時期の人には、オルカン高配当はすすめません。
運用会社自身が「長期では親指数と同程度」と説明しています。同程度なら、コストが約3分の1で、つみたて投資枠でも買えて、分配のたびに税金を払わずに済む普通のオルカンを選ばない理由がありません。高配当株に寄せることで得られる「下げ相場での強さ」は、2022年のような年には効きますが、IT企業が伸びる年にはそのまま置いていかれます。
そしていちばん気をつけたいのは、「オルカン」という名前の安心感で選んでしまうことです。中身はビッグ・テックを持たない高配当株の集まりで、シリーズも「Slim」ではありません。新NISAで何を買うか迷っている人は、新NISAで結局どれを買うかの記事とオルカンとS&P500の比較も参考にしてください。
私なら、積み立てている間は普通のオルカン1本にします。取り崩す時期になったら、そのときに定期売却にするか、高配当型に移すかを決めます。親世代で、すでに取り崩しの時期に入っている人のお金の渡し方は、生前贈与の7年ルールの記事も合わせて読むと、家族全体のお金の流れが見えやすくなります。
今日やること
ひとつだけです。
証券口座のNISAの積立設定を開いて、買っている商品の名前が「eMAXIS Slim 全世界株式(オール・カントリー)」になっているか確認してください。
「Slim」が入っていなければ、別の商品です。すでにオルカン高配当を買った人も、慌てて売る必要はありません。これからの積立先を決めるときに、この記事の3つの理由を思い出してください。年末調整で戻るお金(生命保険料控除の記事)を投資に回す人も、まず積立先の名前の確認からです。
よくある質問
Q. 配当払出型と資産成長型は、どう違いますか?
配当払出型は年4回(3・6・9・12月の14日)の決算で、配当などの収益を原則全額分配します。初回の決算は2026年12月14日です。資産成長型は年1回(9月14日)の決算で、分配は原則として抑える方針です。初回の決算は2027年9月14日。中身と信託報酬(年0.165%)は同じです。
Q. NISAのつみたて投資枠で買えますか?
買えません。どちらも成長投資枠だけが対象です(交付目論見書)。普通のオルカンは、つみたて投資枠と成長投資枠の両方で買えます。
Q. 下がる相場では、高配当のほうが安心ですか?
運用会社のデータでは、オルカンの指数がマイナスの年に、高配当の指数のほうが下げが小さい年が多かったとされています。2022年はオルカンが−5.6%、高配当の指数が+7.0%でした。ただ2020年のように、高配当のほうが悪かった年もあります。下げに強い代わりに、上がる年には置いていかれやすい、と考えるのが近いと思います。
Q. 日本の高配当株や、高配当ETFとはどう違いますか?
オルカン高配当は世界の高配当株が対象で、日本株は約8%です。日本の高配当株の選び方は高配当株の選び方の記事にまとめています。
まとめ
- オルカン高配当は2026年9月30日に始まった、世界の高配当株の投資信託。配当払出型と資産成長型がある
- 信託報酬は年0.165%で、普通のオルカン(年0.05775%)の約2.9倍。つみたて投資枠は対象外
- 中身は情報技術が9.4%(オルカンは28.7%)。2026年4月時点でビッグ・テックは持っていない
- 2019〜2025年の7年は、100万円が約360万円(オルカン)と約270万円(高配当の指数)。26年半の長期では、ほぼ同じ
- 毎月3万円・30年で、差はNISAで約46万円、特定口座の配当払出型で約91万円(同じ値動きと仮定)
- 増やす時期は普通のオルカン。取り崩す時期なら、オルカンの定期売却か、配当払出型を成長投資枠で
名前が似ていても、中身とコストは別物です。「オルカン」と書いてあるから同じ、ではなく、正式名の「Slim」と信託報酬を見る。それだけで、30年後の数十万円が変わります。
※本記事は2026年10月時点の公表情報にもとづきます。年ごとの成績は各ファンドの交付目論見書の値で、オルカンはファンドの実績、オルカン高配当は運用実績がないため指数の値です。30年の試算は、毎月3万円・年5%(両ファンドとも同じ値動き)・配当利回り3.5%・税率20.315%と置いた当ブログの目安で、将来の成績を示すものではありません。分配金の額は運用会社が決め、支払われないこともあります。この記事は特定の金融商品をすすめるものではなく、個別の助言ではありません。投資の判断はご自身でお願いします。
コメント