2027年1月から、0歳の子どもでもNISAが使えるようになります。いわゆる「こどもNISA」です。
では、何をどれくらい入れればいいのか。いちばん現実的なのは、国から毎月入ってくる児童手当です。計算しました。
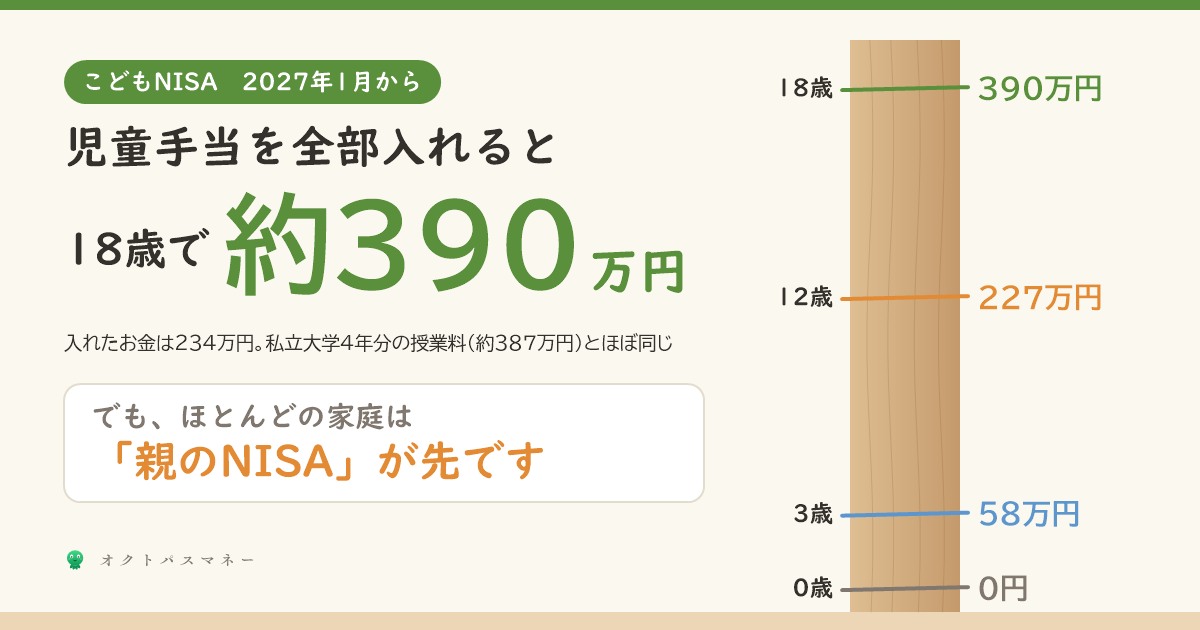
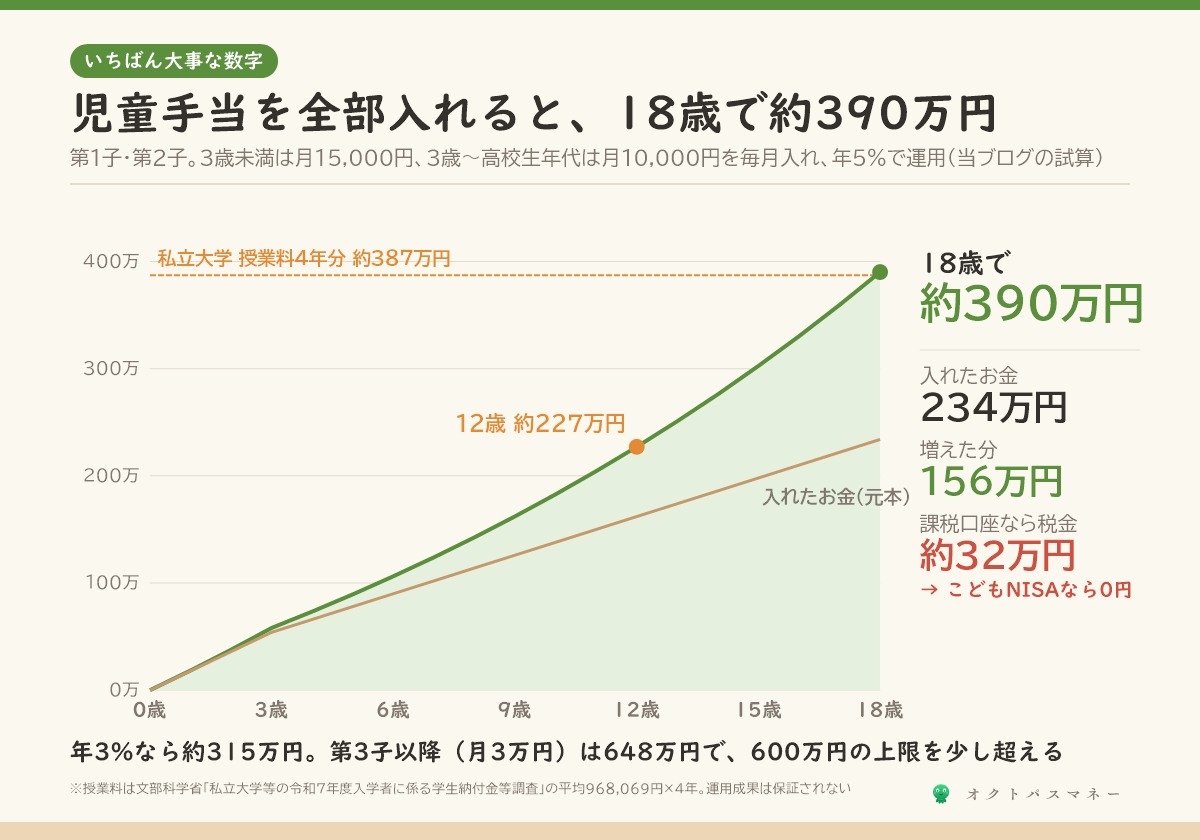
児童手当を0歳から18歳まで全部こどもNISAに入れて、年5%で運用すると、18歳で約390万円。入れたお金は234万円なので、156万円増えます。私立大学の4年分の授業料(約387万円)と、ほぼ同じ額です。
ただ、先に書いておきます。ほとんどの家庭では、こどもNISAより「親のNISA」が先だと、私は考えています。理由も数字で書きます。
- こどもNISAの中身(年60万円・上限600万円・つみたて投資枠だけ)
- 児童手当を全部入れたら、18歳で約390万円。課税口座との差は約32万円
- お金を出せるのは12歳の年から、教育費と生活費だけ。ルール外なら利益に20%課税
- 失敗したジュニアNISAと、何が違うのか
- それでも「親のNISAが先」と考える理由と、こどもNISAが向いている3つの家庭
先に結論|こどもNISAはこういう制度
| 始まる時期 | 2027年1月 |
| 使える年齢 | 0〜17歳(生まれた年から) |
| 使える枠 | つみたて投資枠だけ(成長投資枠はなし) |
| 1年に入れられる額 | 60万円(月5万円) |
| 合計の上限 | 600万円 |
| お金を出せるとき | 12歳の年から、教育費・生活費だけ(子どもの同意が必要) |
| 18歳になったら | 手続きなしで、大人のNISAに移る |
※金融庁・財務省の令和8年度税制改正の資料より。金融機関ごとの受付の方法は、これから案内が出ます
こどもNISAとは|大人のNISAと何が違うのか
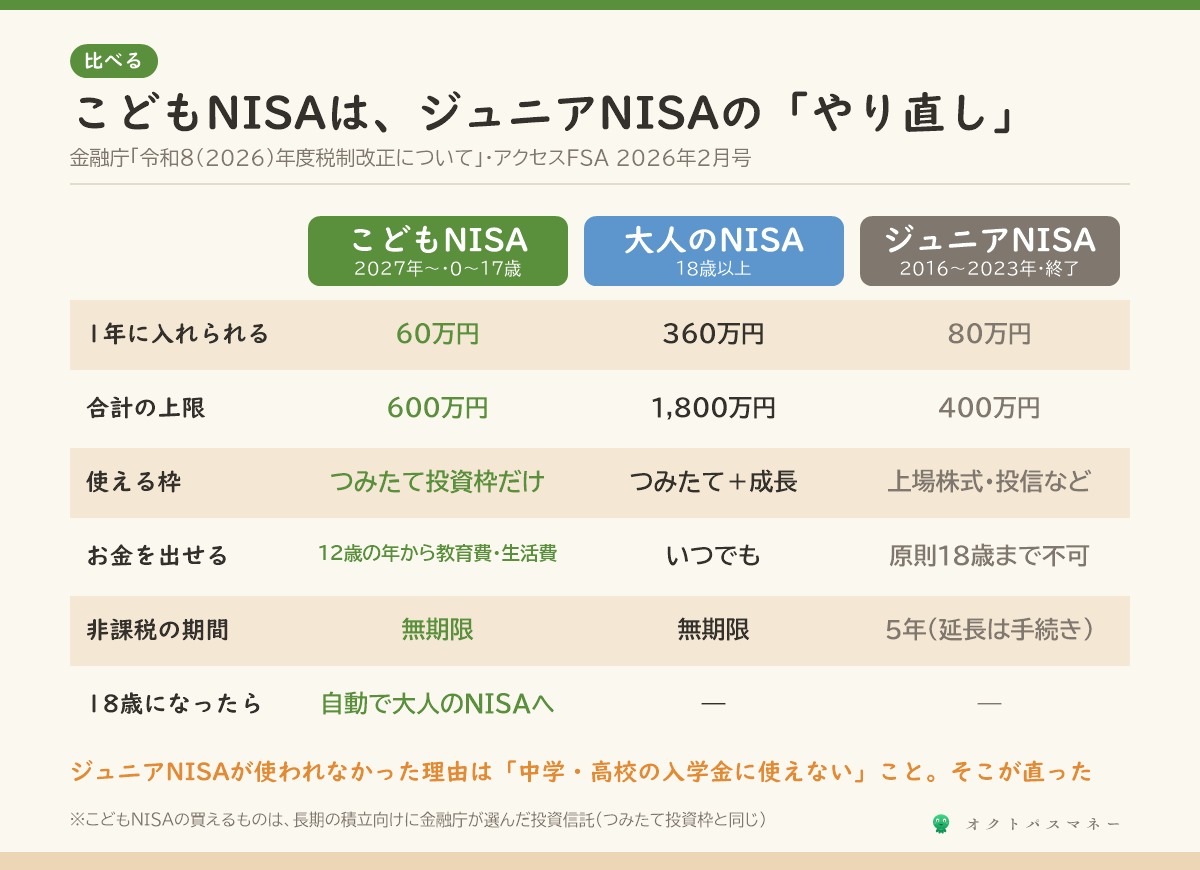
これまで、NISAのつみたて投資枠は18歳以上しか使えませんでした。金融庁の資料によると、2027年からは年齢の条件がなくなり、0〜17歳の間は次の枠になります。
| こどもNISA (0〜17歳) |
大人のNISA (18歳以上) |
|
|---|---|---|
| つみたて投資枠 | 年60万円 | 年120万円 |
| 成長投資枠 | なし | 年240万円 |
| 合計の上限 | 600万円 | 1,800万円 |
| 買えるもの | 長期の積立向けの投資信託 | +上場株式など |
| お金を出すとき | 12歳の年から条件つき | いつでも |
買えるのは、大人のつみたて投資枠と同じ「長期の積立向けに金融庁が選んだ投資信託」だけです。個別株は買えません。仕組みの全体は新NISAの完全ガイドにまとめてあります。
この制度は、2025年12月の令和8年度税制改正の大綱で決まり、その後の法改正で実現しました。金融庁の2026年8月の資料でも「令和8年度税制改正において、つみたて投資枠の年齢要件の撤廃など制度の一層の充実が図られた」と書かれています。
失敗したジュニアNISAと、何が違うのか
子ども名義のNISAは、実は2回目です。2016年に始まった「ジュニアNISA」は、利用が少なく、2023年末で新規の受付が終わりました。金融庁の解説では、今回は3つの点が変わっています。
- お金を出せる時期:ジュニアNISAは原則18歳まで出せなかった → 12歳の年から、教育費などに出せる
- 非課税の期間:ジュニアNISAは5年で、延ばすには手続きが必要だった → 無期限
- 18歳になったとき:手続きなしで、大人のつみたて投資枠に自動で移る
ジュニアNISAが使われなかったいちばんの理由は、「中学や高校の入学金にも使えない」ことでした。そこが直っています。
児童手当を全部入れたら、18歳でいくらになるか
児童手当は、2024年10月から所得制限がなくなり、高校生年代まで出るようになりました。こども家庭庁の案内による月額です。
| 子どもの年齢 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 3歳未満 | 月15,000円 | 月30,000円 |
| 3歳〜高校生年代 | 月10,000円 | 月30,000円 |
| 0歳〜18歳の合計 | 約234万円 | 約648万円 |
※合計は216か月(18年)で計算。生まれた月によって少し変わります。支給は偶数月に2か月分ずつ。「18歳になった後の最初の3月31日まで」という区切りは、遺族年金の記事で書いた遺族基礎年金の「子」の期間と同じです。
教育費の記事で「児童手当をよけておくだけで約234万円」と書きました。今日はその続きです。よけておくだけでなく、こどもNISAで運用したらどうなるか。
入れたお金 234万円
→ 年3%で運用すると、18歳で 約315万円
→ 年5%で運用すると、18歳で 約390万円(増えた分 約156万円)
増えた156万円を、普通の課税口座で持っていたら、20.315%で約32万円の税金がかかります。こどもNISAなら、これがゼロです。
比べる相手として、大学の学費を置きます。文部科学省の調査では、2025年度に入学した私立大学(学部)の授業料は平均で年968,069円。4年で約387万円です。
児童手当を全部入れて年5%で回すと、私立大学4年分の授業料とほぼ同じになる。これが、こどもNISAのいちばんわかりやすい使い方だと思います。
第3子以降と、満額(600万円)を入れた場合
- 第3子以降:児童手当は18年で約648万円。600万円の上限を48万円超えるので、最後の1年4か月ほどは入れられません
- 満額:月5万円を0歳から10年入れると600万円。年5%で18歳まで置くと約1,157万円。非課税になる税金は約113万円
満額の1,157万円は大きく見えますが、月5万円を10年です。多くの家庭にとって、現実的なのは児童手当のほうだと思っています。
お金を出せるのは、いつから?
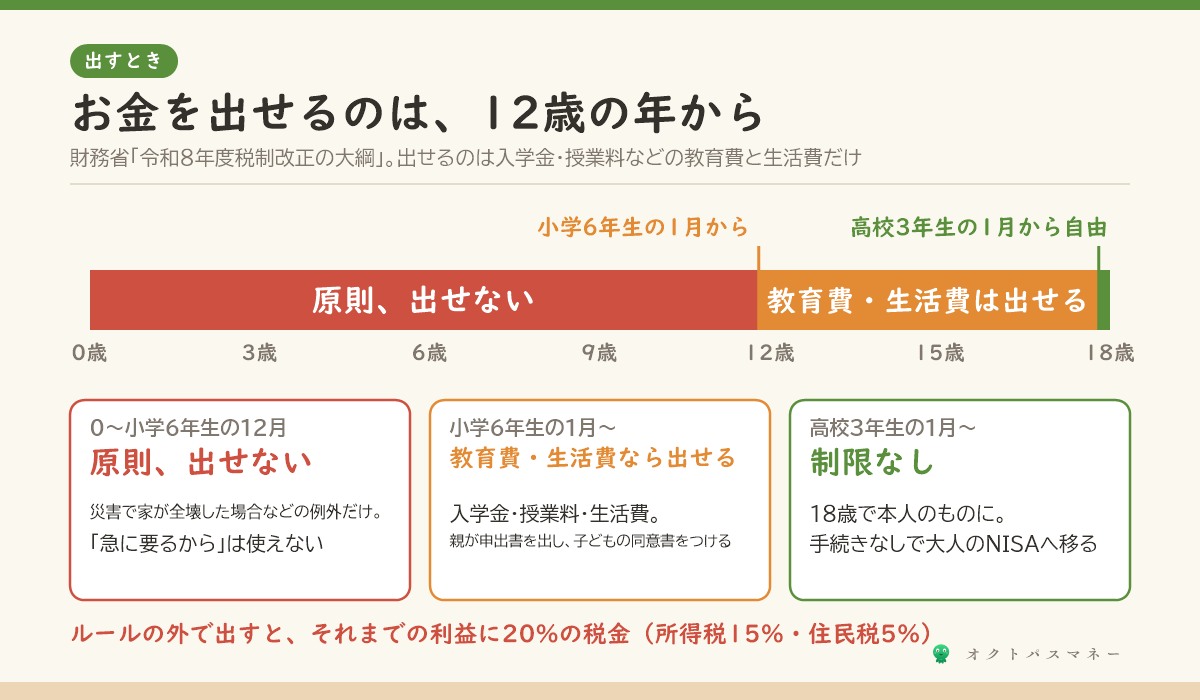
ここは大事なので、大綱の書き方にそって整理します。
| 時期 | 出せるか |
|---|---|
| 小学6年生の12月まで | 原則、出せない。災害で家が全壊した場合などの例外だけ |
| 小学6年生の1月から(12歳の年) | 入学金・授業料などの教育費と生活費なら出せる。親が申出書を出し、子どもの同意書をつける |
| 高校を卒業する年の1月から | 制限なし。18歳で本人のものになる |
※大綱の書き方は「その年3月31日において12歳である年以後」「その年3月31日において18歳である年の前年12月31日まで」。
そして、このルールの外でお金を出すと、それまでの利益に20%の税金がかかります(所得税15%・住民税5%)。「急にお金が要るから、こどもNISAから出す」はできないと考えてください。
児童手当を入れていた場合、12歳の時点で約227万円(入れたお金は162万円)。中学・高校の入学金や授業料に、ここから出せるようになります。
正直に言うと|ほとんどの家庭は「親のNISAが先」
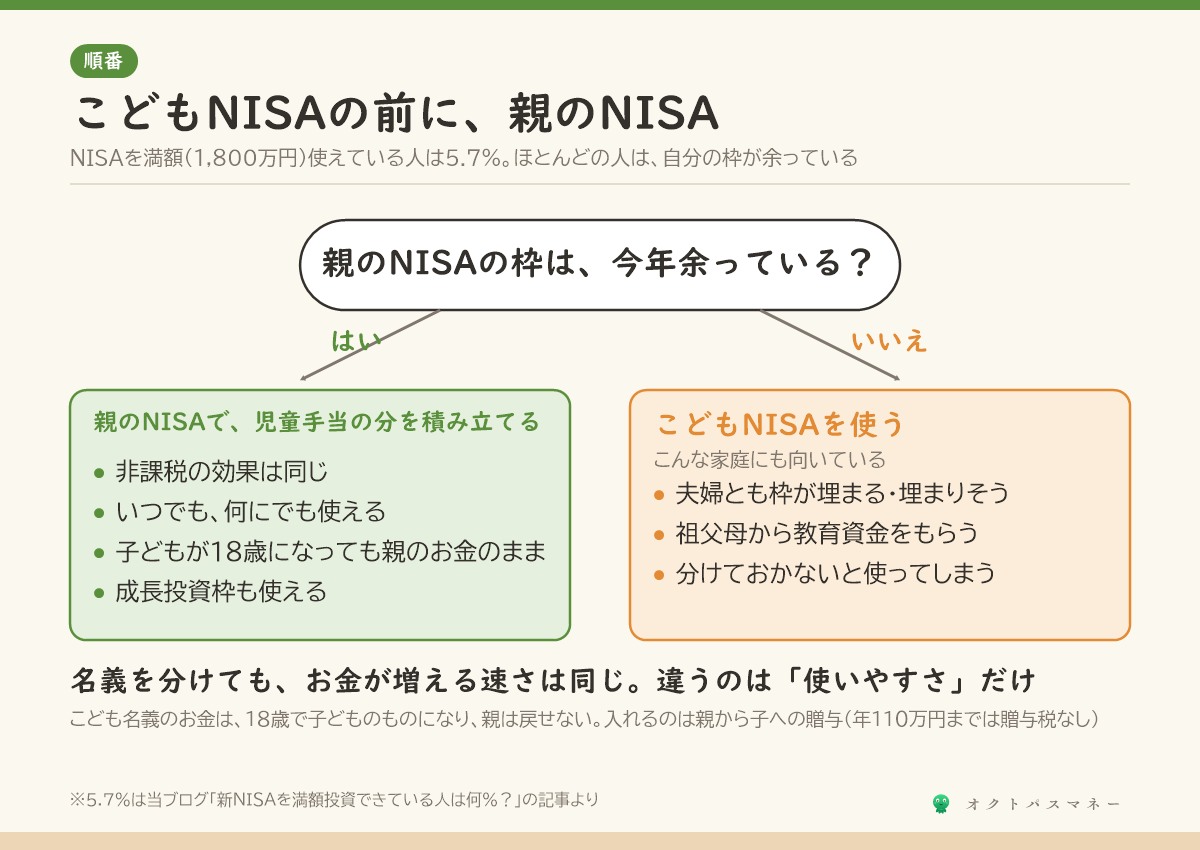
ここまで読むと、すぐ口座を作りたくなると思います。でも、ひとつだけ確認してください。親自身のNISAの枠は、埋まっていますか。
NISAを満額使えている人の記事で書いたとおり、1,800万円を満額投資できている人は5.7%でした。ほとんどの人は、自分の枠が余っています。
その場合、同じ児童手当を親のNISAで運用しても、非課税の効果はまったく同じです。そのうえで、親の名義には3つの利点があります。
- いつでも、何にでも使える。こどもNISAは12歳まで原則出せず、その後も教育費・生活費だけ
- 子どもが18歳になっても、親のお金のまま。こどもNISAは18歳で子どものものになり、親は戻せない
- 成長投資枠も使える
「子どもの教育費は、こども名義で」と考えるのは自然です。でも、名義を分けても、お金が増える速さは同じ。違うのは、使いやすさだけです。
それでも、こどもNISAが向いている家庭
逆に、次の3つにあてはまるなら、こどもNISAを使う意味があります。
- 親のNISAの枠が埋まる家庭。夫婦で年120万円ずつ積み立てていて、それ以上に子どもの分を入れたい
- 祖父母から教育資金をもらう家庭。孫名義のこどもNISAに入れれば、はっきり「孫のお金」として残せる
- 「子どものお金」を分けておかないと、使ってしまう家庭。出しにくいことが、そのまま強みになる
私なら、まず親のNISAの中で「子どもの分」を決めて積み立てます。それで枠が足りなくなってから、こどもNISA。順番を逆にする理由は、あまりないと思っています。
始める前に知っておくこと
親から子どもの口座へのお金は「贈与」
こどもNISAは子ども名義なので、そこに入れるお金は親から子への贈与です。国税庁のページのとおり、贈与税はもらう人ごとに年110万円までかかりません。年60万円なら範囲内です。ただし、祖父母からも同じ年に入れる場合は、その子がもらう合計で110万円を見てください。
選ぶのは、信託報酬の低い投資信託
18年も持つので、コストの差がそのまま効きます。信託報酬の記事で書いた「0.07%と1.07%で30年に388万円の差」は、こどもNISAでも同じです。
児童手当の口座と、こどもNISAの口座をつなげる
毎月「入ったら移す」を手でやると、たいてい続きません。児童手当の受取口座から自動で積み立てる設定にしておくと、生活費を上げない記事で書いた「入ったお金が生活費に溶ける」を防げます。口座の分け方は銀行口座の使い分けの記事にあります。
口座の受付がいつから始まるかは、これから各証券会社から案内が出ます。12月の年末調整で戻ってくるお金(昨日の記事)の使い道として、1月に最初の1回を入れる、というのもいいタイミングです。
今日やること
ひとつだけです。
自分のNISA口座を開いて、「今年いくら投資したか」を見てください。
つみたて投資枠の年120万円まで余っているなら、こどもNISAは急がなくて大丈夫です。まず親のNISAで、児童手当の分を積み立て始めてください。枠が埋まっている、または来年埋まりそうなら、2027年1月に向けて証券会社の案内を待ちましょう。
まとめ
- こどもNISAは2027年1月から。0〜17歳で年60万円・上限600万円、つみたて投資枠だけ
- 児童手当(約234万円)を全部入れて年5%なら、18歳で約390万円。私立大学4年分の授業料(約387万円)とほぼ同じ
- 課税口座なら増えた分に約32万円の税金。こどもNISAならゼロ
- お金を出せるのは12歳の年から、教育費・生活費だけ(子どもの同意が必要)。ルール外は利益に20%課税
- ジュニアNISAとの違いは、12歳から出せる・非課税が無期限・18歳で自動移行
- 親のNISAの枠が余っているなら、親のNISAが先。非課税の効果は同じで、使いやすい
- こどもNISAが向くのは、親の枠が埋まる・祖父母からもらう・分けないと使ってしまう家庭
こどもNISAは、よくできた制度です。ただ、名義を分けることと、お金を増やすことは別の話。順番を間違えなければ、児童手当は18年でちゃんと大学の学費になります。
※本記事は2026年9月時点の公表情報にもとづきます。こどもNISAの内容は令和8年度税制改正の大綱と金融庁の資料によるもので、口座開設の手続き・受付時期・対象商品などの細かい点は各金融機関の案内を確認してください。運用の試算は、毎月の積立を月複利で年3%・5%で計算した当ブログの目安で、将来の成果を保証するものではありません。投資信託は元本が保証されず、値下がりすることがあります。児童手当の合計は216か月で計算しています。この記事は個別の助言ではありません。
コメント