投資・資産運用

300万円は一括か、12回に分けるか|3回に2回は一括が勝ち、負けるときは56万円の差でした

退職金・相続・満期のお金、一括で入れるか分けて入れるか。バンガードの研究では一括が68%勝ち、分割も現金より69%勝つ。300万円を年5%で10年なら差は10.8万円、直後に−30%が来たら分割が56万円上。新NISA年360万円の制約と、私なら「半分いま、残りを6か月」にする理由。
節約術

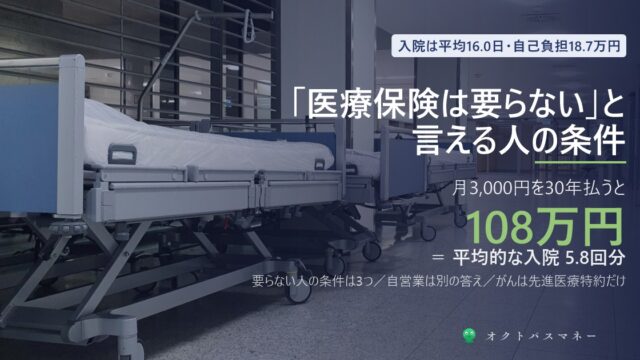
「医療保険は要らない」と言える人の条件|入院は平均16日・自己負担18.7万円。月3,000円を30年払うと108万円です

医療保険・がん保険は要るのか。2025年度の最新調査では、入院は平均16.0日・自己負担18.7万円、7割が20万円未満。高額療養費で医療費は年約53万円で止まります。月3,000円を30年払うと108万円=入院5.8回分。要らないと言い切れる3条件、自営業の答え、がんは先進医療特約だけ割がいい理由まで。
貯金・貯蓄

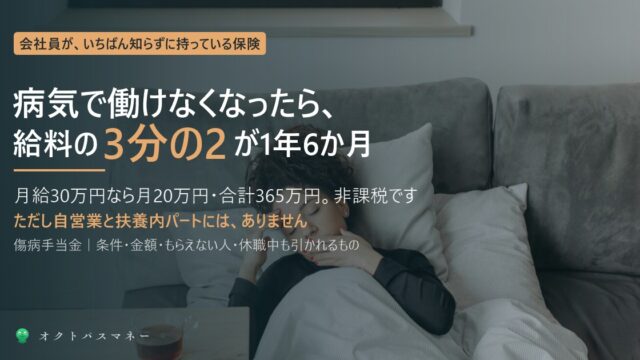
傷病手当金は給料の3分の2が1年6か月|月給30万円なら月20万円、非課税。ただし自営業と扶養内パートにはありません

病気やケガで働けなくなったとき、健康保険から給料の3分の2が最長1年6か月出る傷病手当金。月給30万円なら月20万円・合計365万円で非課税。4つの条件、月給別の金額、もらえない人(自営業・扶養内パート)、休職中も引かれ続ける社会保険料、退職後も続く条件まで。
節約術

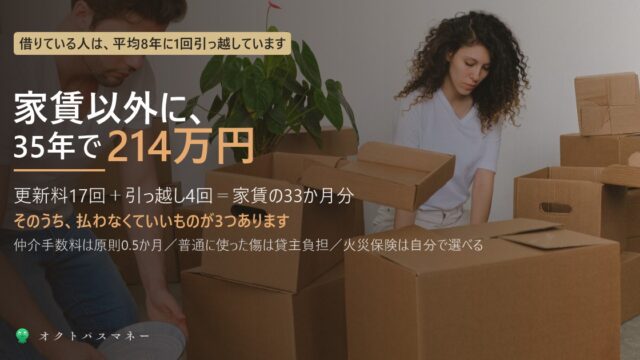
賃貸の人が35年で家賃以外に払う214万円|更新料・引っ越し4回・そのうち払わなくていいもの3つ

賃貸の人は平均8年に1回引っ越しています。家賃6.5万円で35年住むと、更新料17回と引っ越し4回で家賃以外に214万円。1回の引っ越しで戻らないお金は約26万円。そのうち仲介手数料は原則0.5か月分、普通に使った傷は貸主負担、火災保険は自分で選べます。65歳以上の3人に1人が入居を断られている現実も。
貯金・貯蓄

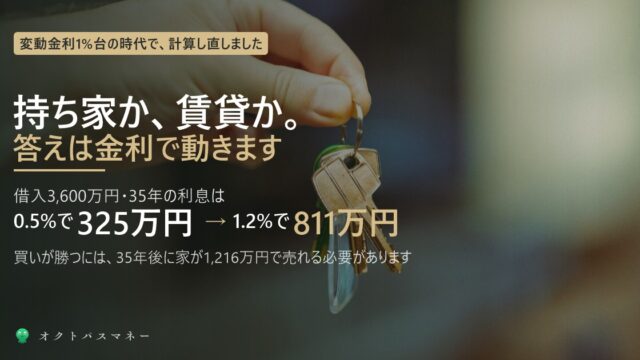
持ち家と賃貸、変動金利1.2%で計算し直しました|利息は325万円から811万円へ。買いが勝つ条件は「35年後に1,216万円」

2026年9月、大手行の変動金利は1.1〜1.5%。借入3,600万円・35年の利息は0.5%で325万円、1.2%で811万円。住宅ローン控除が利息を上回っていた時代は終わりました。持ち家と賃貸の35年総額を並べると、買いが勝つには35年後に家が1,216万円で売れる必要があり、そのハードルは金利で動きます。
投資・資産運用

暴落したら何をするか。答えは「何もしない」です|2024年8月5日の−12.4%は、4週間で戻りました

下がる前に読んでおく記事です。2024年8月5日の−12.4%は4週間で、リーマンショックの−57%は5年5か月で戻りました。20年で最良の10日を逃すと資産は半分以下。−30%から戻るには+43%必要。積立を4か月止めると同じ21万円で3.3万円の差。暴落の日にやること3つ・やってはいけないこと3つ。
投資・資産運用

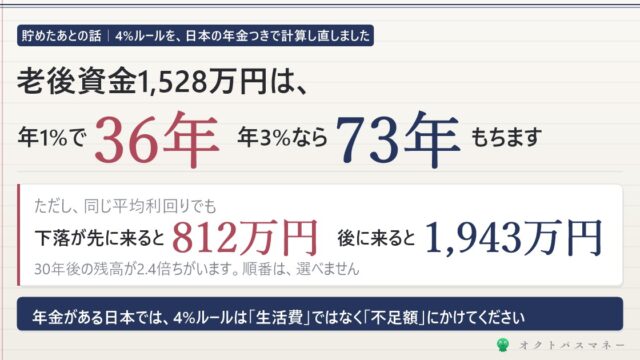
4%ルールで老後資金を取り崩すと何年もつか|1,528万円は年1%で36年、3%で73年でした

貯めたお金をどう崩すか。4%ルールは日本では「年金の不足額」にかけるのが正解です。1,528万円を毎月4.2万円ずつ崩すと、年1%の運用で36年、3%で73年。ただし同じ利回りでも下落が先に来ると812万円、後なら1,943万円。定額・定率・口座の順番・自動売却まで。
貯金・貯蓄

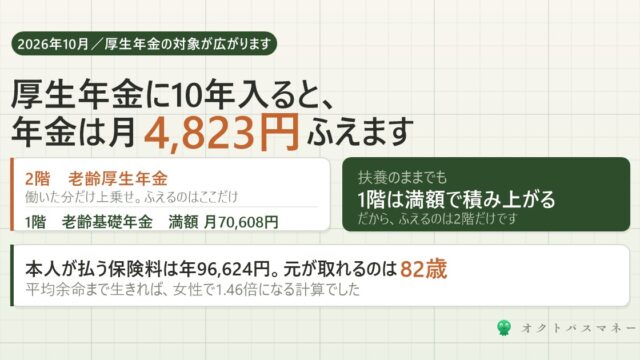
厚生年金に10年入ると、年金は月4,823円増えます|元が取れるのは82歳でした

2026年10月から厚生年金の対象が広がります。手取りが減る話ばかりですが、増えるほうを年金機構の式で計算しました。月8.8万円で10年なら月4,823円。元が取れるのは約82歳です。
投資・資産運用

9月末の株主優待は9月28日まで|NISAでも設定を変えないと配当に税金がかかります

9月末が権利確定の株主優待は、9月28日(月)までに買う必要があります。今年は9月19日から23日が11年ぶりの5連休で、連休明けから3営業日しかありません。さらに見落としやすいのが、NISAでも配当の受取方法が「株式数比例配分方式」でないと20.315%課税されること。権利落ちで株価が下がる仕組みも、20万円の例で計算しました。
投資・資産運用

9月18日、日銀が利上げする見通し|預金の得は年2,000円、ローンの負担は年4万円です

2026年9月18日の日銀金融政策決定会合で、政策金利が1.00%から1.25%へ引き上げられる見通しです。市場は約9割織り込んでいます。ただし家計に効いてくる時期は項目ごとにバラバラで、円は当日、預金は1か月、住宅ローンの基準金利は10月、返済額は5年ルールで最大5年後。預金100万円の得は年1,992円、ローン3,000万円の負担は年40,317円と約20倍の差があります。それでも悪いニュースではない理由もまとめました。
貯金・貯蓄

自宅が奪われるリースバックの罠|200万円で売って、買い戻しは1,000万円でした

2026年8月、国民生活センターがリースバックに注意喚起を出しました。相談は5年で約10倍、契約者の約7割が70歳以上です。買取価格は相場の6〜8割、家賃は買取価格×利回り÷12で決まります。3,000万円の自宅で計算すると、受け取った現金は7〜12年で家賃に消え、家も戻りません。実際の相談事例3件と、契約前に確認する5つの質問をまとめました。
貯金・貯蓄

お金持ちの特徴4つ|1万人調査でわかった、3人に1人は高収入ではありませんでした

資産1億円超の人1万人への調査と、厚生労働省の統計から共通点を4つ取り出しました。3人に1人は一度も高収入だった年がなく、79%は遺産を受け取らず、平均28年かけて到達しています。そして4つめが健康。健診の未受診率には所得によって2.7倍の差がありました。4つのうち、今日から動かせるのはこれだけです。