2026-10

節約術

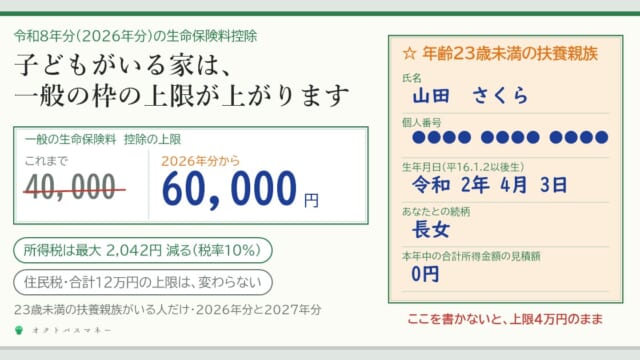
生命保険料控除は2026年分からいくら増える?|子どもがいる家は上限6万円、所得税は最大2,042円。申告書の☆欄を書かないと増えません

2026年分と2027年分は、23歳未満の扶養親族がいる人だけ、一般の生命保険料控除の上限が4万円から6万円に上がります。保険料が年12万円以上なら控除は2万円増え、所得税率10%の人で2,042円の減税。0歳の子も、共働きなら夫婦の両方も対象です。ただし介護医療・個人年金の枠、合計12万円の上限、住民税は変わりません。年末調整の保険料控除申告書の新しい☆欄に、子どもの氏名・マイナンバー・生年月日を書かないと増えない点まで、国税庁の資料で整理しました。
貯金・貯蓄

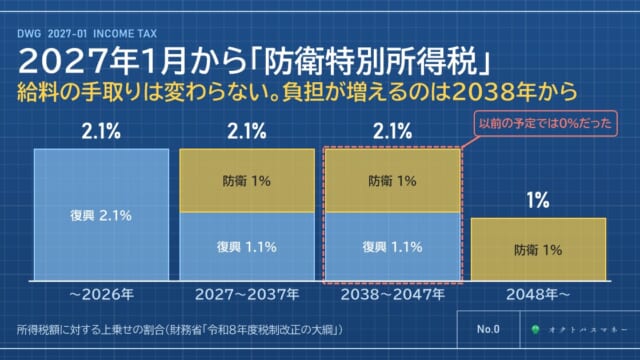
2027年1月から「防衛特別所得税」|給料の手取りは変わらないのに、負担が増えるのは2038年から

2027年1月から、所得税額の1%の「防衛特別所得税」が始まります。同時に復興特別所得税が2.1%から1.1%に下がるので、合計は2.1%のまま。2027〜2037年の給料の手取りは変わりません。ただ復興特別所得税の期間が2047年まで10年延びたため、負担が増えるのは2038年から。年収400万円で年1,188円、1,000万円で年16,054円(目安)。利子・配当の税金も2047年まで20.315%のまま。たばこ税(2027〜2029年に1本0.5円ずつ)と防衛特別法人税まで、財務省の大綱で整理しました。
貯金・貯蓄

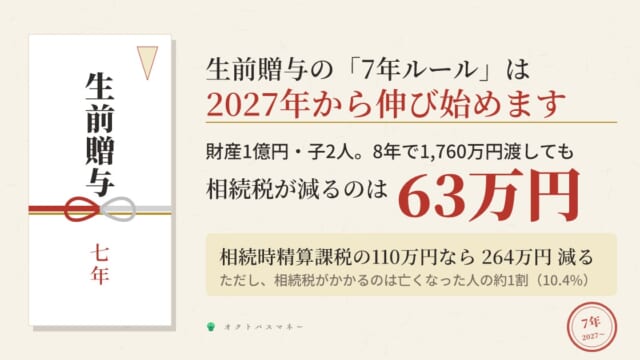
生前贈与の「7年ルール」は2027年から伸び始めます|子2人に8年で1,760万円渡しても、相続税が減るのは63万円

毎年110万円の生前贈与は、亡くなる前の一定期間の分が相続財産に足し戻されます。その期間が3年から7年に延び、2027年から1年ずつ伸びて2031年に7年になります。110万円以下の贈与も対象で、延びた4年分から差し引けるのは100万円だけ。財産1億円・子2人で8年間に1,760万円渡しても、相続税は770万円→707万円と63万円しか減らず、相続時精算課税の110万円なら506万円。ただし相続税がかかるのは亡くなった人の10.4%。孫への贈与、教育費のその都度払い、名義預金の注意まで国税庁の資料で整理しました。
貯金・貯蓄

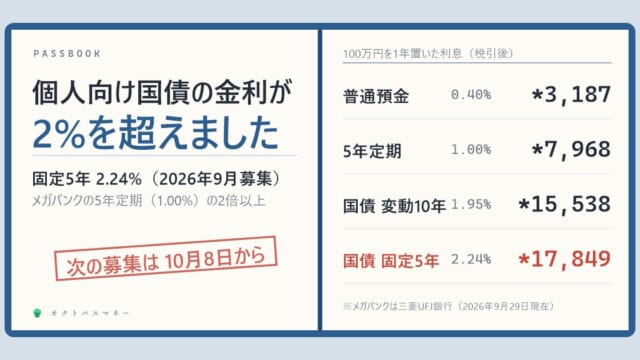
個人向け国債の金利が2%を超えました|固定5年は2.24%、100万円で年1.78万円。次の募集は10月8日から

日銀が9月18日に政策金利を1.25%に上げ、個人向け国債の金利は2026年9月募集で固定5年2.24%・固定3年1.96%・変動10年1.95%に。100万円を1年置くと税引き後で固定5年17,849円、メガバンクの普通預金は3,187円です。変動10年が固定5年を上回るのは10年国債の金利が約3.4%を超えたとき。1年間は原則換金できず、その後は直近1年分の利子を返せばいつでも換金できる仕組み、普通預金・国債・NISAの使い分け、10月8日からの次の募集まで、財務省と日銀の資料で整理しました。
副業・収入アップ

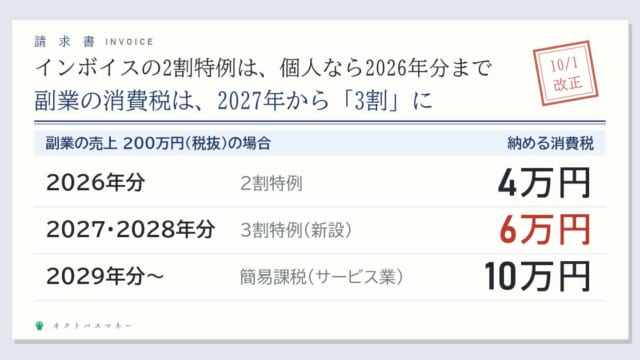
インボイスの2割特例は、個人なら2026年分まで|副業の消費税は2027年から3割に。売上200万円なら4万円→6万円

インボイスの2割特例は「2026年9月で終わり」と言われますが、個人の副業・フリーランスなら2026年分(1〜12月)はまるごと使えます。2027・2028年分は新設の3割特例で、売上200万円(税抜)なら納める消費税は4万円→6万円、2029年から簡易課税(サービス業)なら10万円。10月1日からは、免税事業者に払った消費税を取引先が差し引ける割合が80%→70%に。「登録して払う」と「登録せず取引先がかぶる」はほぼ同じ額になる仕組みと、登録をやめる期限(12月17日)、簡易課税の選び方まで国税庁の資料で。
節約術

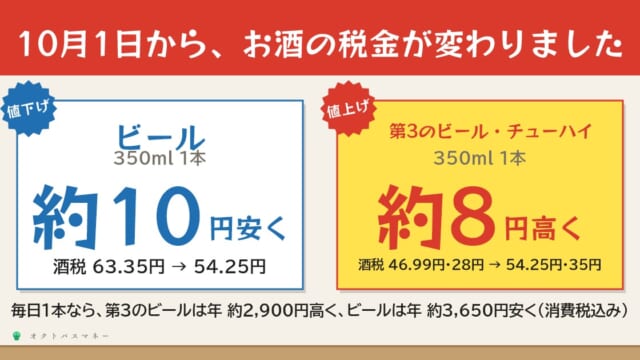
10月から、ビールは1本約10円安く、第3のビールとチューハイは約8円高くなりました|毎日1本なら年2,900円の差です

2026年10月1日、ビール系のお酒の酒税が350ml缶1本54.25円に一本化されました。ビールは9.10円の減税、発泡酒と第3のビールは7.26円、缶チューハイは7円の増税で、消費税込みではビールが約10円安く、第3のビールとチューハイは約8円高くなる計算です。ビールと第3のビールの税の差は2019年の49円から0円に。毎日1本なら第3のビールは年約2,900円増、ビールは年約3,650円減。金麦がビールになった理由と、いちばん効く節約(本数)まで、国税庁・財務省・厚生労働省の資料で。
副業・収入アップ

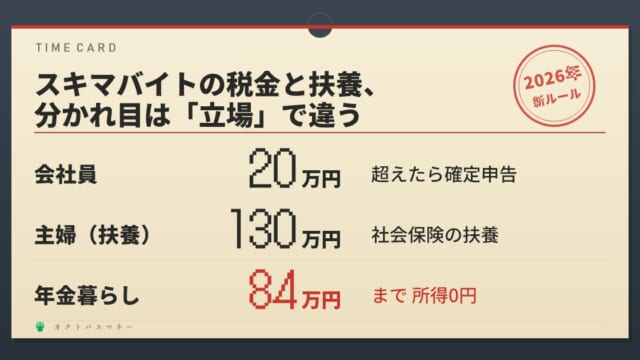
スキマバイトの税金と扶養|会社員は20万円、主婦は130万円、年金暮らしは84万円が分かれ目です

タイミーなどのスキマバイトの給料は、本業の年末調整に入りません。1日9,800円未満なら天引きは0円(2026年)。会社員は収入20万円を1円超えると所得税8,168円(本業400万円の例)ですが、約21万円稼げば元が取れます。住民税は本業の給料からまとめて天引き。主婦は税金より先に社会保険の130万円。65歳以上で年金が年120万円以上の人は、所得金額調整控除で年84万円まで所得0円のままで、住民税非課税も医療費の上限も年金額も変わりません。国税庁・日本年金機構・厚生労働省の資料で計算しました。